Amendement de M. Coquerel (LFI) · Projet de loi de finances pour 2027
L'amendement n° 2617 de M. Coquerel après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2617 de M. Coquerel après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 72 voix pour, 72 contre et 60 abstentions (204 votants sur 577). Ont voté pour, en majorité : LFI (30/70), GDR (3/17), ECO (17/38), SOC (22/68). Contre : LIOT (3/23), DEM (8/37), EPR (30/90), HOR (11/35), DR (16/47), UDR (2/17), NI (2/11). Abstention : RN (57/121).
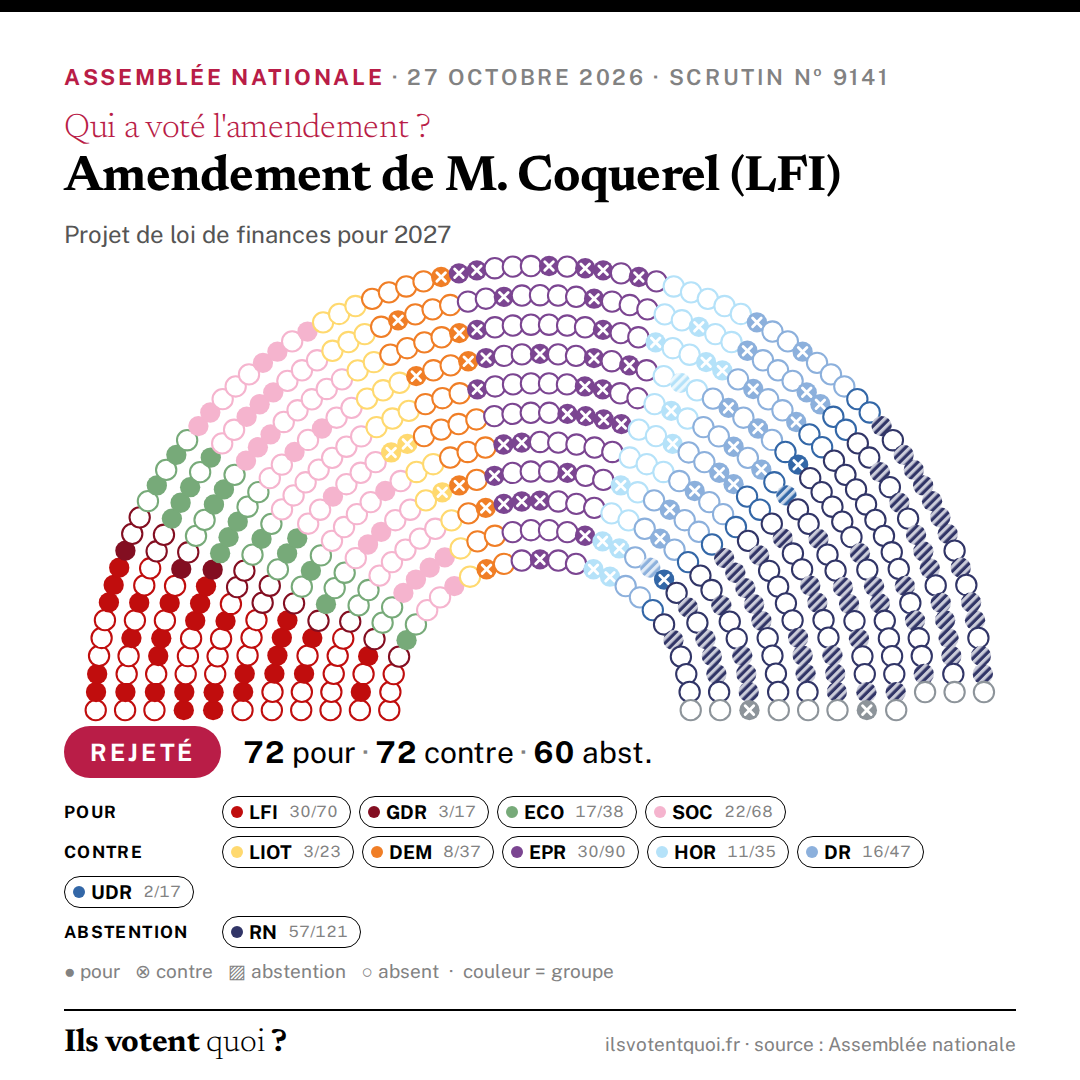
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement des députés LFI vient taxer les bénéfices des multinationales proportionnellement à leur activité réellement réalisée en France. L'évasion fiscale coûte chaque année 100 milliards d'euros à la France. Ce manque à gagner pèse lourdement sur nos services publics, la solidarité nationale et la bifurcation écologique. Combattre cette évasion massive constitue donc un enjeu majeur, non seulement pour nos finances publiques, mais aussi pour la cohésion sociale et l'égalité de tous devant la loi. L'utilisation de prix de transfert tronqués et insuffisamment contrôlés permet une sous-déclaration fiscale massive des entreprises multinationales en France. Ce transfert artificiel des bénéfices vers les paradis fiscaux occasionne à lui seul un manque à gagner annuel de 36 milliards d'euros pour la France, selon une étude du Centre d'études prospectives et d'informations internationales. Gabriel Zucman avance quant à lui le chiffre de 40 % des profits des multinationales délocalisés vers les paradis fiscaux : une manne considérable, purement soustraite au financement des services publics dont bénéficient pourtant ces mêmes entreprises. Pour y mettre un terme, nous pouvons engager des initiatives unilatérales, à l'image d'un impôt universel sur les sociétés transnationales qui échappent au fisc, afin que les entreprises paient l'impôt sur les sociétés correspondant à leur activité réelle en France, quelle que soit la localisation de leur siège social. L'administration fiscale calculerait ainsi la différence entre, d'une part, les bénéfices mondiaux de l'entreprise, proratisés à son activité en France et soumis à un taux de 25 %, et d'autre part, l'impôt effectivement acquitté par cette entreprise auprès de l'administration française. Cette différence constituerait le « déficit fiscal », dont la France récupérerait la part qui lui revient : ainsi, si une entreprise réalise 10 % de ses ventes en France, notre pays appliquerait son taux d'impôt sur les sociétés à 10 % des bénéfices mondiaux de cette entreprise, que ceux-ci soient artificiellement localisés en Irlande, au Luxembourg ou aux Seychelles. Cette mesure ainsi décrite reviendra donc à taxer les multinationales à hauteur de leur bénéfice réellement réalisé en France, permettra de restaurer nos comptes publics, la confiance de nos citoyens dans notre système fiscal, et surtout nos services publics, mis à mal par des années de néolibéralisme et par l’affaiblissement délibéré des moyens de l’Etat. »
Exposé sommaire déposé par M. Coquerel (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
L’article 209 du code général des impôts est complété par un XI ainsi rédigé : « XI. Toute personne morale ayant une activité en France est imposable à hauteur du ratio de son chiffre d’affaires réalisé sur le territoire national ramené à son chiffre d’affaires mondial, le calcul de ces chiffres d’affaires national et mondial incluant également le chiffre d’affaires des entités juridiques dont elle détient plus de 50 % des actions, parts, droits financiers ou droits de vote. Cette imposition garantit que le taux d’imposition de la part des bénéfices mondiaux imposée en France sera égal à 25 %. « 1. Le calcul de l’assiette d’imposition est corrigé en fonction de la comparaison entre les deux ratios suivants : « a) Le ratio du chiffre d’affaires réalisé en France par rapport au chiffre d’affaires mondial, le calcul de ces chiffres d’affaires national et mondial incluant également le chiffre d’affaires des entités juridiques dont elle détient plus de 50 % des actions, parts, droits financiers ou droits de vote ; « b) Le ratio du bénéfice réalisé en France par rapport au bénéfice mondial, le calcul de ces bénéfices national et mondial incluant également le bénéfice des entités juridiqu
Le vote de chaque député
Chargement du tableau nominatif…