Amendement de Mme Sas (ECO) · Projet de loi de finances pour 2027
L'amendement n° 49 de Mme Sas après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 49 de Mme Sas après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 73 voix pour, 136 contre et 1 abstentions (210 votants sur 577). Ont voté pour, en majorité : LFI (28/70), GDR (1/17), ECO (17/38), SOC (25/68), NI (1/11). Contre : LIOT (3/23), DEM (8/37), EPR (32/90), HOR (12/35), DR (16/47), UDR (6/17), RN (58/121).
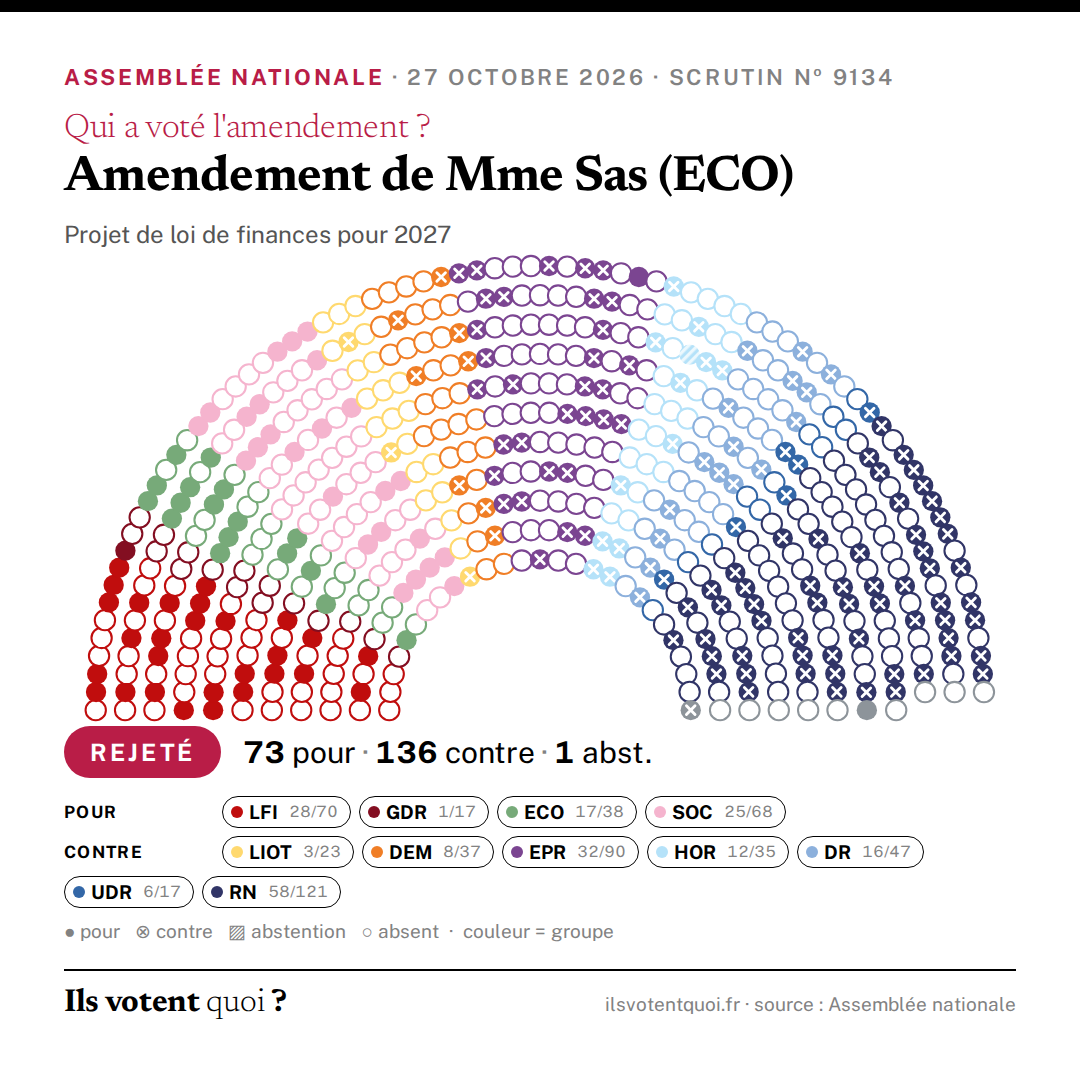
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à renforcer les conditions d’éligibilité au régime mère-fille en relevant de 5 % à 10 % le seuil minimal de détention du capital d’une filiale par la société mère pour l’application de ce régime. Cet amendement prévoit également de supprimer l’assouplissement introduit par la loi de finances rectificative pour 2015 qui avait étendu, dans certains cas, le bénéfice du régime mère-fille aux sociétés détenant 2,5 % du capital et 5 % des droits de vote de la filiale. Pour rappel, le régime mère-fille permet une exonération quasi-totale de l’impôt sur les sociétés sur les dividendes versés par une filiale à sa société mère. Est seulement prise en compte dans le résultat imposable de la société mère une quote-part de frais et charges égale à 5 % du montant des dividendes, ramenée à 1 % lorsque les dividendes sont distribués entre sociétés membres d’un même groupe fiscal. Certes, ce mécanisme évite une double imposition à l’impôt sur les sociétés, mais il constitue un régime dérogatoire et particulièrement favorable. Il déroge d’abord à la conception traditionnelle de la relation entre une société mère et sa filiale en droit commercial, qui se fonde sur la notion de contrôle, direct ou indirect, ou suppose que les titres appartenant à la société mère correspondent à plus de la moitié du capital social de la filiale. Il est aussi plus favorable que le droit commun européen qui dispose pour sa part que la qualité de société mère, dans le cadre du régime mère-fille, est reconnue à partir d’un seuil minimal de participation de 10 % dans une filiale, contre 5 % en France. D’ailleurs, il y a plus de dix ans, le Conseil des prélèvements obligatoires (CPO) qualifiait déjà ce régime de niche fiscale favorable par rapport aux pays de l’OCDE, en raison notamment de ce faible taux de participation requis pour en bénéficier. Il recommandait ainsi de relever ce seuil de 5 % à 10 %. »
Exposé sommaire déposé par Mme Sas (ECO). C'est son argument, cité tel quel.
Texte de l'amendement
Le 1 de l’article 145 du code général des impôts est ainsi modifié : 1° Le b est ainsi modifié : a) Le premier alinéa est ainsi modifié : – Le taux : « 5 % » est remplacé par le taux : « 10 % » ; – Les mots : « ou, à défaut d’atteindre ce seuil, au moins 2,5 % du capital et 5 % des droits de vote de la société émettrice à la condition, dans ce dernier cas, que la société participante soit contrôlée par un ou plusieurs organismes à but non lucratif mentionnés au 1 bis de l’article 206 » sont supprimés ; b) Au second alinéa, le taux : « 5 % » est remplacé par le taux : « 10 % » ; 2° Le c est ainsi modifié : a) A la fin de la première phrase du premier alinéa, les mots : « lorsque les titres représentent au moins 5 % du capital de la société émettrice ou pendant un délai de cinq ans lorsque les titres représentent 2,5 % du capital et 5 % des droits de vote de la société émettrice » sont supprimés ; b) Le dernier alinéa est supprimé.
Le vote de chaque député
Chargement du tableau nominatif…