Amendement de M. Bilongo (LFI) · Projet de loi de finances pour 2027
L'amendement n° 2144 de M. Bilongo après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2144 de M. Bilongo après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 64 voix pour, 139 contre et 4 abstentions (207 votants sur 577). Ont voté pour, en majorité : LFI (27/70), GDR (1/17), ECO (17/38), SOC (19/68). Contre : LIOT (3/23), DEM (8/37), EPR (34/90), HOR (13/35), DR (15/47), UDR (6/17), RN (59/121), NI (1/11).
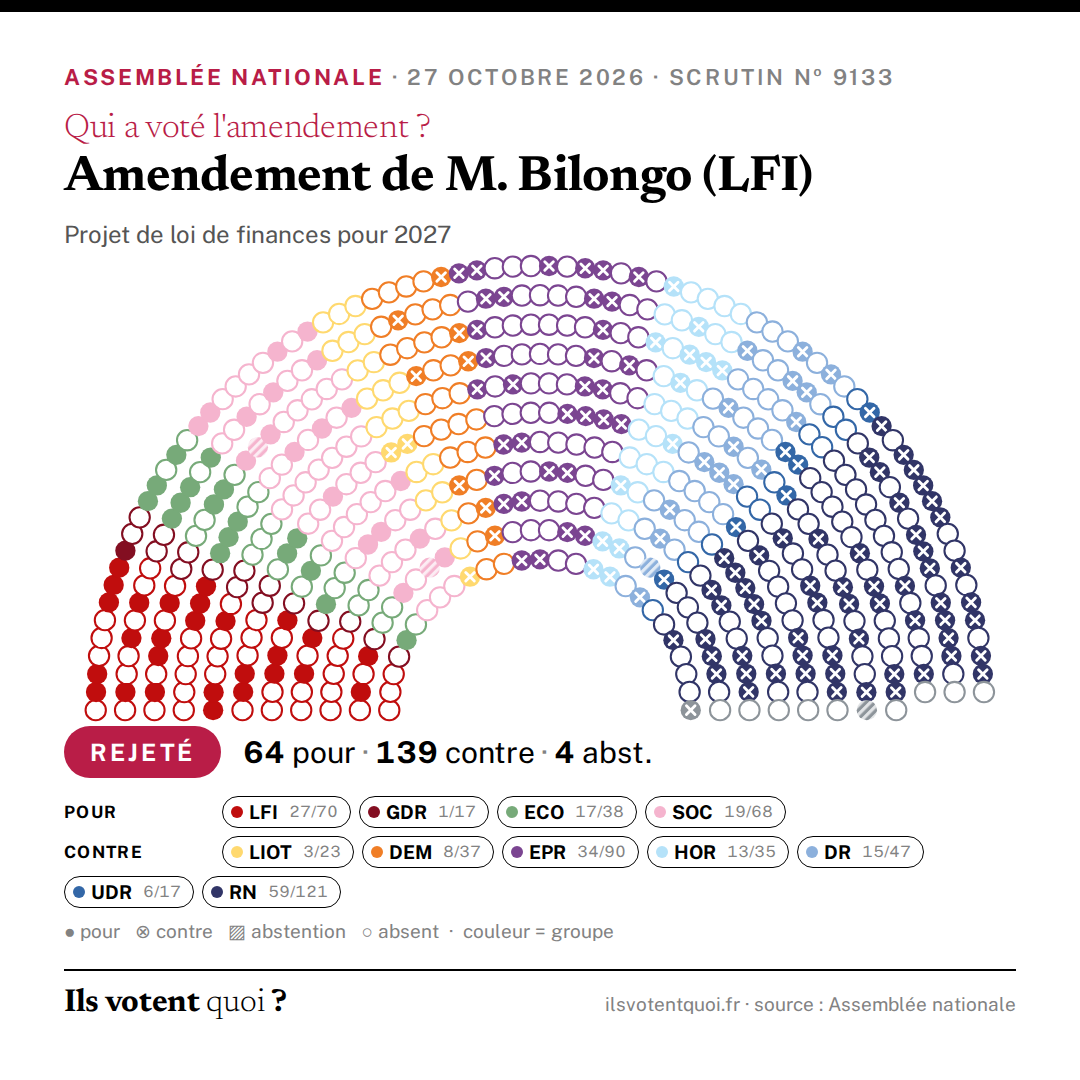
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Par cet amendement, le groupe parlementaire La France insoumise prévoit d'instaurer une contribution exceptionnelle à hauteur de 10 % sur les dividendes et rachats d'actions distribués par les entreprises du CAC 40. Comme chaque année depuis la crise spéculative de 2022, l’année 2026 aura encore été une année difficile pour des millions de personnes. Le pouvoir d’achat des ménages a baissé de 0,7 % en 2026 selon l’INSEE. Les actionnaires du CAC 40, eux, ont continué à battre des records. Au titre de l’année 2025, les entreprises du CAC 40 ont versé 107,5 milliards d’euros à leurs actionnaires, dont 72,8 milliards d’euros de dividendes et 34,8 milliards d’euros de rachats d’actions, soit une hausse de 9,5 % par rapport à 2024. Cette générosité ne profite qu’à une infime minorité : 1 % des foyers fiscaux captent 96 % des dividendes, tandis que 0,01 % des foyers fiscaux en captent à eux seuls un tiers. À l’autre bout du spectre social, plus de 10 millions de personnes vivent sous le seuil de pauvreté, soit 15,4 % de la population concernée, un niveau qui reste au plus haut depuis le début de la série en 1996. La France continue ainsi de se distinguer par le niveau exceptionnel des sommes versées aux actionnaires, tandis que le pouvoir d’achat des ménages a reculé en 2025, et recule à nouveau en 2026. Deux réalités qui, mises côte à côte, disent tout de la répartition des richesses dans notre pays. Si les gouvernements précédents avaient retenu notre proposition, une contribution de 10 % sur les 107,5 milliards d’euros distribués en 2025 aurait représenté, toutes choses égales par ailleurs, environ 10,75 milliards d’euros de recettes potentielles. Ce sont des moyens qui pourraient être affectés à nos services publics, à la protection sociale et à la lutte contre les inégalités, plutôt que de leur imposer de nouvelles politiques d’austérité. Le rejet d’une contribution aussi modeste, représentant seulement un dixième de sommes déjà distribuées aux actionnaires, pour préférer de nouvelles coupes dans les services publics constituerait une nouvelle démonstration d’un choix politique clair, celui de protéger la rente actionnariale plutôt que les besoins collectifs. Parce que nous ne nous résoudrons jamais à faire peser le poids des excès des uns sur les besoins des autres, et parce que dans la crise sociale que nous traversons nous avons besoin d’un État fort et protecteur, capable de réduire les inégalités, nous proposons donc une contribution exceptionnelle de 1 »
Exposé sommaire déposé par M. Bilongo (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
Après l’article 117 quater du code général des impôts, insérer un article 117 quater-0 ainsi rédigé : « Art. 117 quater-0. – I. – Est créée une taxe de solidarité sur les dividendes tels que définis aux articles L. 232 -10 à L. 232 -20 du code de commerce, ainsi que sur les réductions de capital par annulation de titres résultant d’un rachat par les sociétés de leurs propres titres définies à l’article 235 ter XB du présent code. « Le taux de cette taxe est fixé à 10 %. « II. – Cette taxe est applicable à toutes les entreprises immatriculées en France, redevables de l’impôt sur les sociétés prévu à l’article 205 du présent code, dont le chiffre d’affaires annuel dépasse 2 milliards d’euros et dont les titres sont admis aux négociations sur un marché réglementé. Pour les redevables qui sont placés sous le régime prévu à l’article 223 A ou à l’article 223 A bis du présent code, la présente taxe est due par la société mère. « III. – Cette taxe de solidarité est applicable à l’ensemble des dividendes versées par les entreprises visées au II. à partir du 1 er janvier 2026. « IV. – Cette taxe de solidarité est établie, contrôlée et recouvrée comme l’impôt sur les sociétés et sous les mêm
Le vote de chaque député
Chargement du tableau nominatif…