Amendement de M. Midy (EPR) · Projet de loi de finances pour 2027
L'amendement n° 2633 de M. Midy après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a adopté l'amendement n° 2633 de M. Midy après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 106 voix pour, 90 contre et 9 abstentions (205 votants sur 577). Ont voté pour, en majorité : DEM (5/37), EPR (34/90), UDR (3/17), RN (57/121), NI (1/11). Contre : LFI (26/70), GDR (2/17), ECO (15/38), SOC (26/68), LIOT (2/23), HOR (4/35), DR (14/47).
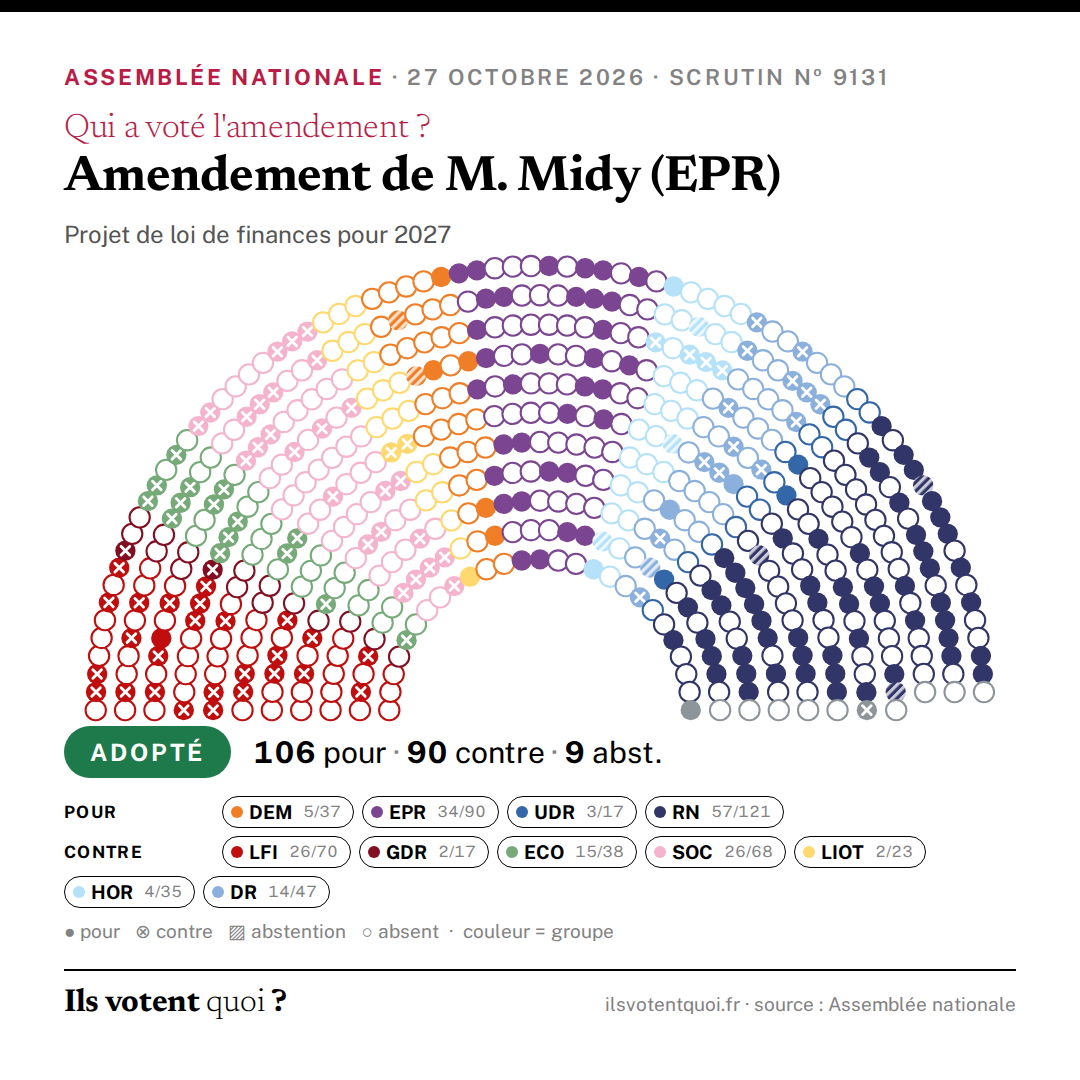
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le statut de jeune entreprise innovante (JEI) est conditionné à la réalisation de dépenses de recherche représentant au moins 20 % des charges fiscalement déductibles de l'exercice. Ce ratio pénalise structurellement les jeunes entreprises industrielles et deeptech lorsqu'elles engagent leurs premiers investissements de production : les dotations aux amortissements et les loyers correspondants accroissent mécaniquement le dénominateur du ratio, sans que leur effort de recherche diminue. Elles perdent alors brutalement le bénéfice du statut, et notamment l'exonération de cotisations sociales sur leurs personnels de recherche, au moment même où leurs besoins de financement sont les plus élevés. Cette situation contredit directement nos objectifs de réindustrialisation et de souveraineté technologique : le cadre fiscal pénalise l'industrialisation des innovations que l'État soutient par ailleurs. Le législateur a déjà admis le principe d'une neutralisation de certaines charges dans le calcul de ce ratio, en excluant les charges engagées auprès d'autres jeunes entreprises innovantes. Le présent amendement prolonge cette logique en excluant du calcul les dotations aux amortissements des immobilisations corporelles affectées à l'industrialisation de produits issus des travaux de recherche et de développement de l'entreprise. Afin de garantir la neutralité du dispositif au regard du mode de financement retenu, il vise également les loyers des biens pris en crédit-bail ou en location, auxquels les jeunes entreprises, faiblement dotées en fonds propres, recourent pour financer leurs équipements. Par cohérence, la même règle s'applique au calcul du ratio des jeunes entreprises de croissance. Ces dispositions s'appliquent pour une durée de trois ans, au titre des exercices ouverts du 1er janvier 2027 au 31 décembre 2029. Pour rappel, la France compte aujourd'hui 2 830 jeunes entreprises deeptech, dont 47 % de start-ups industrielles. Elles génèrent 5,4 milliards d'euros de chiffre d'affaires, représentent 50 000 emplois directs et exploitent plus de 200 sites industriels. La mesure ne crée pas de nouvel avantage : elle garantit que le statut continue de bénéficier aux entreprises dont l'effort de recherche est réel et constant, quel que soit leur stade d'industrialisation. »
Exposé sommaire déposé par M. Midy (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le 3° de l’article 44 sexies-0 A du code général des impôts est ainsi modifié : 1° La seconde phrase du a est complétée par les mots : « , ni des dotations aux amortissements des immobilisations corporelles, ni des loyers afférents aux biens corporels pris en crédit-bail ou en location, affectés à l’industrialisation de produits résultant des opérations de recherche et développement retenues pour l’application du présent article » ; 2° La seconde phrase du c est complétée par les mots : « , ni des dotations aux amortissements des immobilisations corporelles, ni des loyers afférents aux biens corporels pris en crédit-bail ou en location, affectés à l’industrialisation de produits résultant des opérations de recherche et développement retenues pour l’application du présent article ». II. – Le I s’applique aux exercices ouverts du 1 er janvier 2027 au 31 décembre 2029. III. – La perte de recettes pour l’État est compensée à due concurrence par la création d’une taxe additionnelle à l’accise sur les tabacs prévue au chapitre IV du titre I er du livre III du code des impositions sur les biens et services. IV. – La perte de recettes pour les organismes de sécurité sociale est compen
Le vote de chaque député
Chargement du tableau nominatif…