Amendement de Mme Violland et Mme Lingemann (HOR) · Projet de loi de finances pour 2027
L'amendement n° 2547 de Mme Violland à l'article 9 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2547 de Mme Violland à l'article 9 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 19 voix pour, 112 contre et 76 abstentions (207 votants sur 577). Ont voté pour, en majorité : ECO (12/38). Contre : LFI (18/70), GDR (5/17), SOC (22/68), LIOT (4/23), DEM (10/37), EPR (26/90), HOR (6/35), DR (15/47), NI (3/11). Abstention : UDR (7/17), RN (63/121).
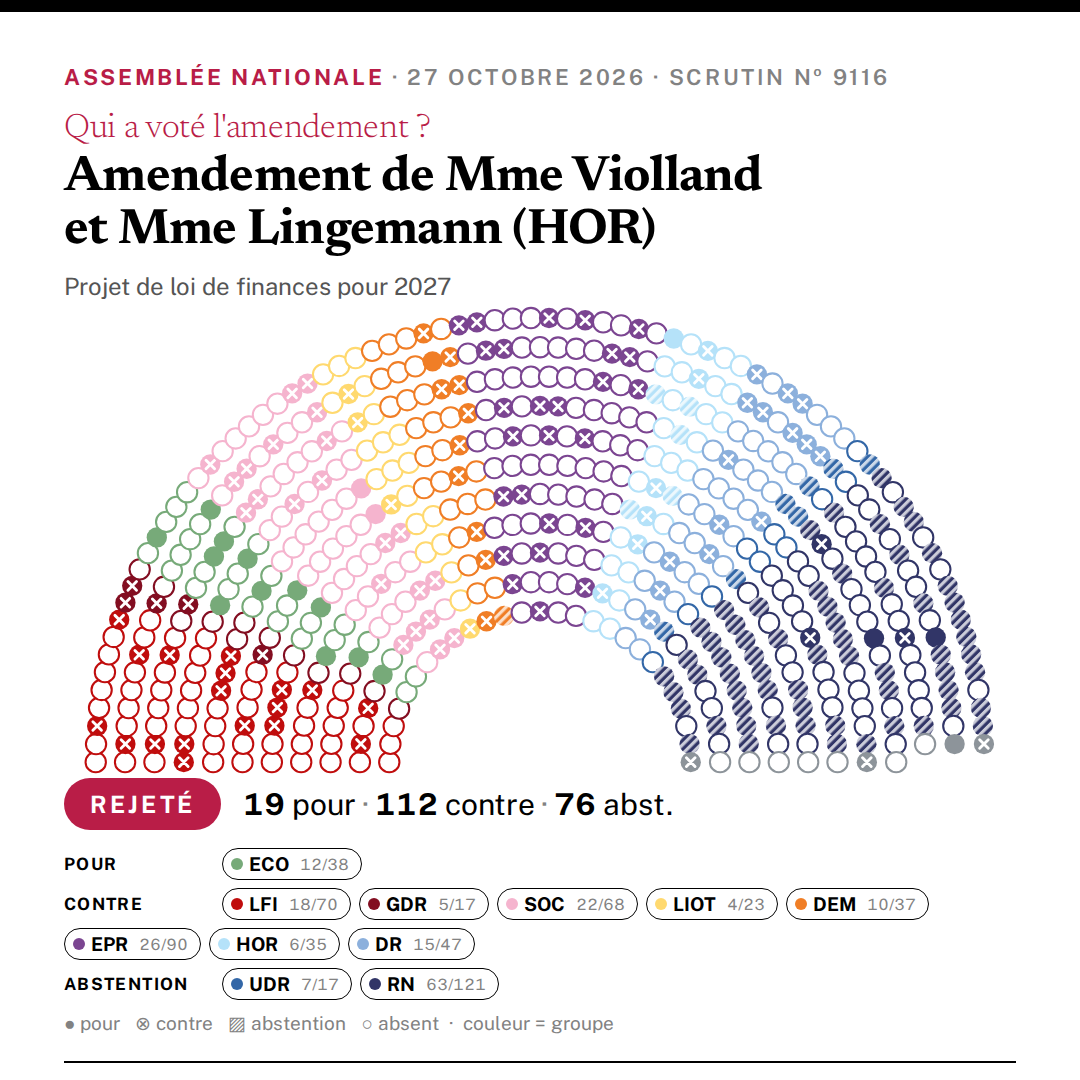
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le nouvel article 39 decies H du code général des impôts réserve la déduction exceptionnelle aux biens « acquis à l’état neuf » et, pour le crédit-bail, aux biens pris en location « à l’état neuf » (p. 53-54). Ce critère, repris de l’ancien suramortissement « robotique », écarte de fait les équipements reconditionnés et remanufacturés, alors que ces biens offrent un niveau de performance équivalent pour une empreinte matières et carbone nettement inférieure, et qu’ils sont souvent les seuls accessibles aux petites entreprises que le dispositif entend précisément atteindre. Le droit en vigueur fournit déjà le cadre nécessaire. L’article L. 122-21-1 du code de la consommation, issu de la loi n° 2020-105 du 10 février 2020, définit le produit reconditionné ; le remanufacturage est encadré par la normalisation européenne (EN 45553) et son référentiel peut être précisé par décret. L’amendement ouvre en outre le dispositif au rétrofit, c’est-à-dire à la modernisation d’une machine existante pour lui conférer les fonctionnalités numériques visées, opération qui prolonge la durée de vie de l’outil productif tout en atteignant l’objectif de modernisation poursuivi par l’article. La majoration de dix points traduit la hiérarchie de l’économie circulaire : à fonctionnalité égale, l’allongement de la durée de vie d’un équipement existant mérite un soutien supérieur à son remplacement. Elle demeure dans les intensités d’aide permises par l’article 17 du règlement (UE) n° 651/2014 visé au VI de l’article. Amendement travaillé avec SOROA. »
Exposé sommaire déposé par Mme Violland et Mme Lingemann (HOR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – À l’alinéa 12, après le mot : « neuf », insérer les mots : « ou reconditionnés au sens de l’article L. 122‑21‑1 du code de la consommation ou remanufacturés selon des modalités fixées par décret ». II. – En conséquence, à l’alinéa 13, après le mot : « neuf », insérer les mots : « ou reconditionnés au sens de l’article L. 122‑21‑1 du code de la consommation ou remanufacturés selon des modalités fixées par décret ». III. – En conséquence, après l’alinéa 16, insérer l’alinéa suivant : « D. – La déduction s’applique également aux dépenses inscrites à l’actif immobilisé ayant pour objet la transformation d’un bien existant de l’entreprise afin de lui conférer les fonctionnalités des biens mentionnés aux 1° à 8° du A, engagées dans les conditions de date prévues au B. » IV. – En conséquence, après l’alinéa 22, insérer l’alinéa suivant : « C. – Les taux mentionnés aux A et B du présent II sont majorés de dix points pour les biens reconditionnés ou remanufacturés et pour les dépenses mentionnées au D du I. » V. – En conséquence, à la première phrase de l’alinéa 24, après les mots : « neuf », insérer les mots : « , reconditionné ou remanufacturé ». VI. – Compléter cet article par l’ali
Le vote de chaque député
Chargement du tableau nominatif…