Amendement de M. Philippe Brun (SOC) · projet de loi de finances pour 2026
L'amendement n° 757 de M. Philippe Brun et les amendements identiques suivants après l'article 24 du projet de loi de finances pour 2026
Le 20 novembre 2025, l'Assemblée nationale a rejeté l'amendement n° 757 de M. Philippe Brun et les amendements identiques suivants après l'article 24 du projet de loi de finances pour 2026 (première lecture) par 66 voix pour, 135 contre et 1 abstentions (202 votants sur 577). Ont voté pour, en majorité : LFI (25/71), GDR (1/17), ECO (11/38), SOC (28/69). Contre : LIOT (1/22), DEM (7/36), EPR (30/91), HOR (14/34), DR (12/49), UDR (6/16), RN (62/123), NI (3/9).
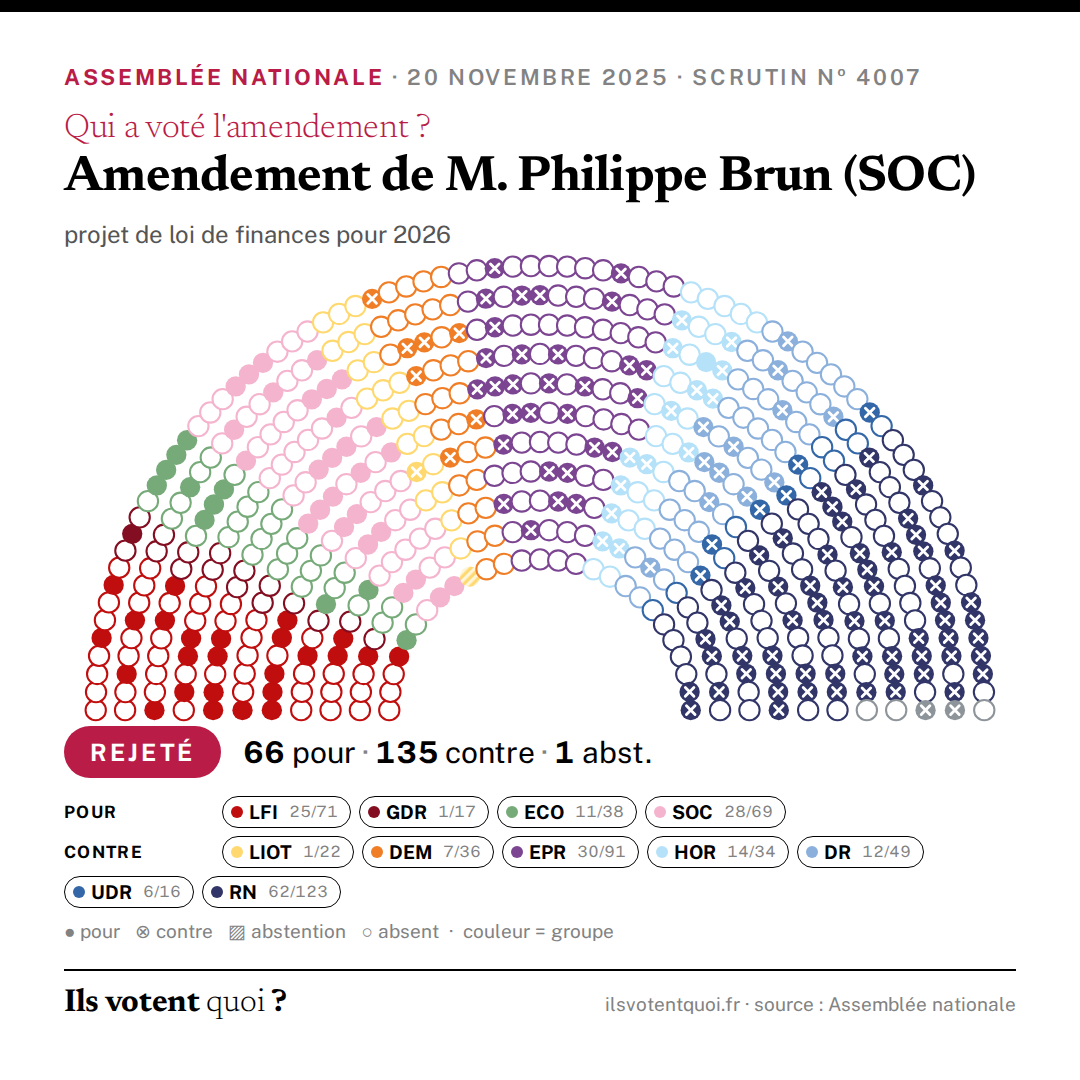
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement présenté en commun par les groupes de la gauche et de l’écologie, vise à renforcer l’efficacité de la taxe sur les transactions financières (TTF) en proposant plusieurs modifications majeures. Il prévoit ainsi : – L’élargissement de l’assiette de la taxe aux opérations intraday, afin d’inclure les transactions effectuées au cours d’une même journée. Néanmoins, cet amendement exonère les apporteurs de liquidité qui contribuent au bon fonctionnement du marché. De plus, cette mesure étend également la TTF aux dérivés d’actions et aux dérivés négociés hors des marchés réglementés excepté les dérivés qualifiés d’instruments de couverture. – L’augmentation du taux nominal de la taxe, passant de 0,3 % à 0,6 %, dans le but d’accroître le rendement de cette taxe. – La recentralisation du recouvrement de la TTF par la Direction générale des Finances publiques (DGFiP), en s’appuyant sur les registres RDT2 (Reporting Direct des Transactions), tenus par l’Autorité des marchés financiers conformément au règlement européen « MiFIR » n° 600/2014 du Parlement et du Conseil du 15 mai 2014 concernant les marchés d’instruments financiers. Ces registres, qui assurent un enregistrement exhaustif des transactions, constituent un outil efficace pour faciliter la collecte de la TTF par la DGFiP. »
Exposé sommaire déposé par M. Philippe Brun (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
L’article 235 ter ZD du code général des impôts est ainsi modifié : 1° Le I est ainsi modifié : a) Au premier alinéa, les mots : « que son acquisition donne lieu à un transfert de propriété, au sens de l’article L. 211‑17 du même code, » sont supprimés ; b) Au deuxième alinéa, après la première occurrence du mot : « de », sont insérés les mots : « l’exécution d’un ordre d’achat ou, à défaut, de » ; c) Il est ajouté un alinéa ainsi rédigé : « Cette taxe s’applique également à la souscription d’un contrat financier dérivé lié à des actions ou à un indice qui réplique des actions, de sociétés mentionnées au premier alinéa. » ; 2° Le 4° du II est complété par les mots : « , que l’acquisition donne lieu ou non à un transfert de propriété » ; 3° À la fin du V, le taux : « 0,4 % » est remplacé par le taux : « 0,6 % » ; 4° Le VI est ainsi rédigé : « VI. – La taxe est liquidée, recouvrée et contrôlée par la direction générale des finances publiques, notamment à partir du registre tenu par l’Autorité des marchés financiers au titre de l’article 26 du règlement (UE) n° 600/2014 du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d’instruments financiers et modifiant le r
Le vote de chaque député
Chargement du tableau nominatif…