Amendement de M. Vuibert (NI) · projet de loi de finances pour 2026
L'amendement n° 1781 de M. Vuibert et l'amendement identique suivant après l'article 16 du projet de loi de finances pour 2026
Le 17 novembre 2025, l'Assemblée nationale a rejeté l'amendement n° 1781 de M. Vuibert et l'amendement identique suivant après l'article 16 du projet de loi de finances pour 2026 (première lecture) par 18 voix pour, 108 contre et 128 abstentions (254 votants sur 577). Ont voté pour, en majorité : LIOT (4/22), NI (3/9). Contre : LFI (34/71), GDR (1/17), DEM (17/36), EPR (28/91), DR (11/49). Abstention : ECO (16/38), SOC (18/69), HOR (6/34), UDR (5/16), RN (76/123).
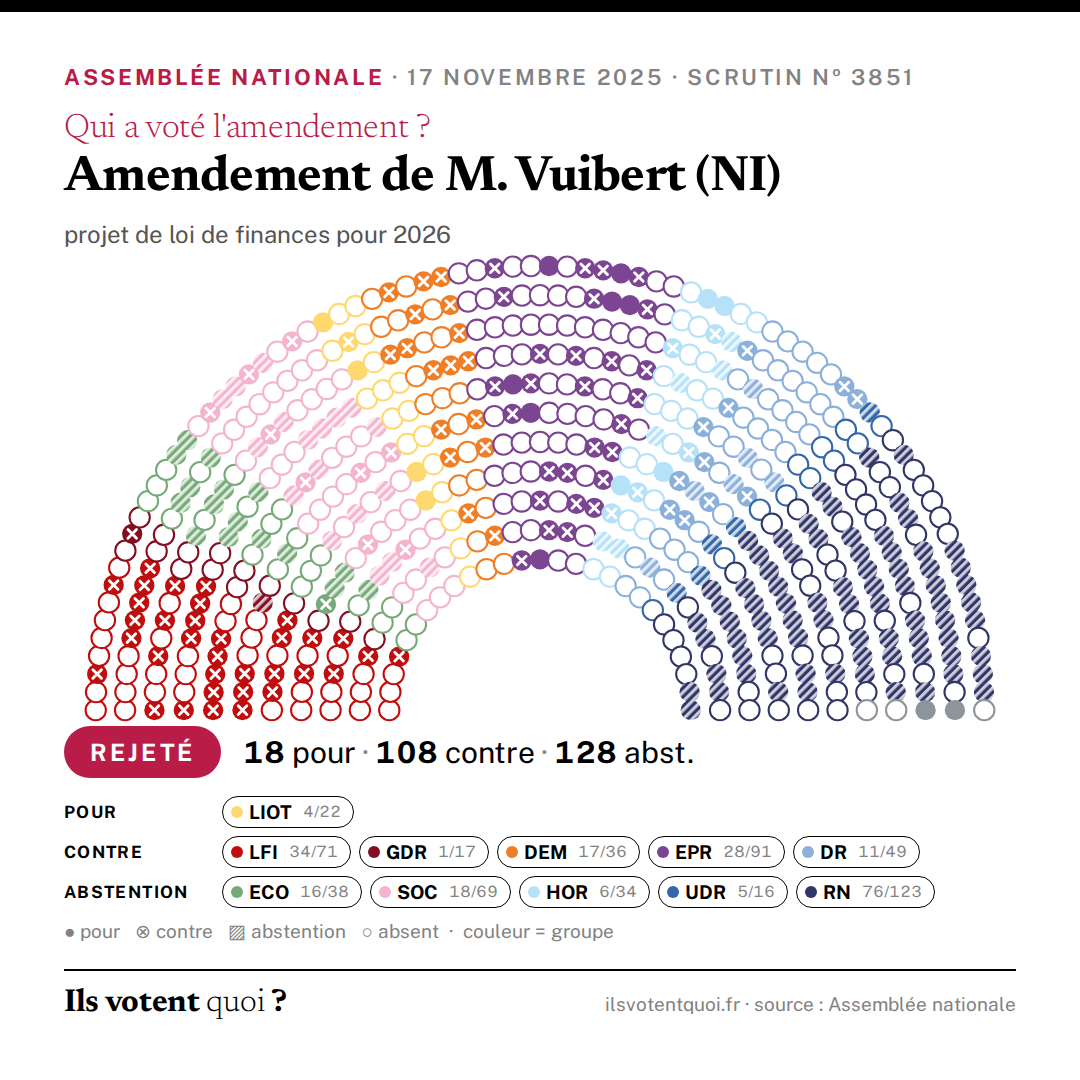
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à intégrer le biogaz carburant (bioGNV) dans le mécanisme de la Taxe Incitative Relative à l’Utilisation de l'Énergie Renouvelable dans les Transports (TIRUERT) au même titre que le sont déjà l’électricité renouvelable et l’hydrogène bas carbone. Cette taxe vise à dynamiser le développement des carburants alternatifs. Or, le bioGNV, sous forme liquéfiée comme comprimée, est un carburant alternatif et renouvelable dont la technologie est éprouvée et dont la demande est sans cesse croissante sur le marché. Le bioGNV permet à la fois de défossiliser les véhicules roulant au GNV mais aussi de remplacer des véhicules diesels dont la conversion au bioGNV permet de réduire leur empreinte carbone de 85%. Cet été, le mécanisme d’Incitation à la Réduction de l’Intensité Carbone dans les Carburants (IRICC), qui prévoyait bien de prendre en compte le bioGNV, a été reporté d’un an portant sa mise en œuvre au premier janvier 2027. Or, la Direction Générale de l’Energie et du Climat souhaite que le dispositif TIRUERT fonctionne en 2026 de la façon la plus proche de ce que sera l’IRICC à partir de 2027. Ainsi, l’intégration du bioGNV au sein de la TIRUERT dès 2026 permettra à la fois de sauver la dynamique pour l’année 2026 mais aussi d’envoyer un signal rassurant et capital à toute la filière biométhane de sa production jusqu’à sa consommation dans les transports. Dans l’amendement, il est prévu de faire référence aux personnes exploitant un point de ravitaillement conformément au décret n° 2021-1561 du 3 décembre 2021 relatif à l'obligation d'interopérabilité de l'infrastructure de recharge, et en particulier les articles D.641-17 et D. 641-31 du code de l’énergie. »
Exposé sommaire déposé par M. Vuibert (NI). C'est son argument, cité tel quel.
Texte de l'amendement
I. – L’article 266 quindecies du code des douanes est ainsi modifié : 1° Le I est complété par un 10° ainsi rédigé : « 10° Le bioGNV s’entend des gaz naturels carburants mentionnés à l’article L. 312‑22 du code des impositions sur les biens et les services produits à partir de la biomasse définie au 8° du présent article. » ; 2° Le V est ainsi modifié : a) Le 1 du B est ainsi modifié : – au 3°, après le mot : « électrolyse », sont insérés les mots : « ainsi que les quantités d’énergie définie au 10° du I du présent article » ; – il est ajouté un 4° ainsi rédigé : « 4° Les quantités d’énergie renouvelable définie au I-10° du présent article, en excluant celles ayant fait l’objet de tarifs d’achat prévus par les articles L. 446‑1 et suivants du code de l’énergie » – au dernier alinéa, les mots : « et 3° » sont remplacés par les mots : « à 4° » ; b) Avant la dernière ligne du tableau du E, est insérée une ligne ainsi rédigée « BioGNV définie au 10° 1 aucun aucun » ; 3° Le premier alinéa du 1 du VI, est complété par les mots : « ou les personnes physiques ou morales exploitant un point de ravitaillement ouvert au public, distribuant un carburant alternatif, y compris du GNL, qu’il soit
Le vote de chaque député
Chargement du tableau nominatif…