Amendement de M. Trébuchet (UDR) · projet de loi de finances pour 2026
L'amendement n° 637 de M. Trébuchet après l'article 10 du projet de loi de finances pour 2026
Le 14 novembre 2025, l'Assemblée nationale a rejeté l'amendement n° 637 de M. Trébuchet après l'article 10 du projet de loi de finances pour 2026 (première lecture) par 76 voix pour, 124 contre et 5 abstentions (205 votants sur 577). Ont voté pour, en majorité : LIOT (1/22), UDR (7/16), RN (64/123), NI (1/9). Contre : LFI (22/71), GDR (1/17), ECO (16/38), SOC (30/69), DEM (10/36), EPR (31/91), DR (12/49). Abstention : HOR (5/34).
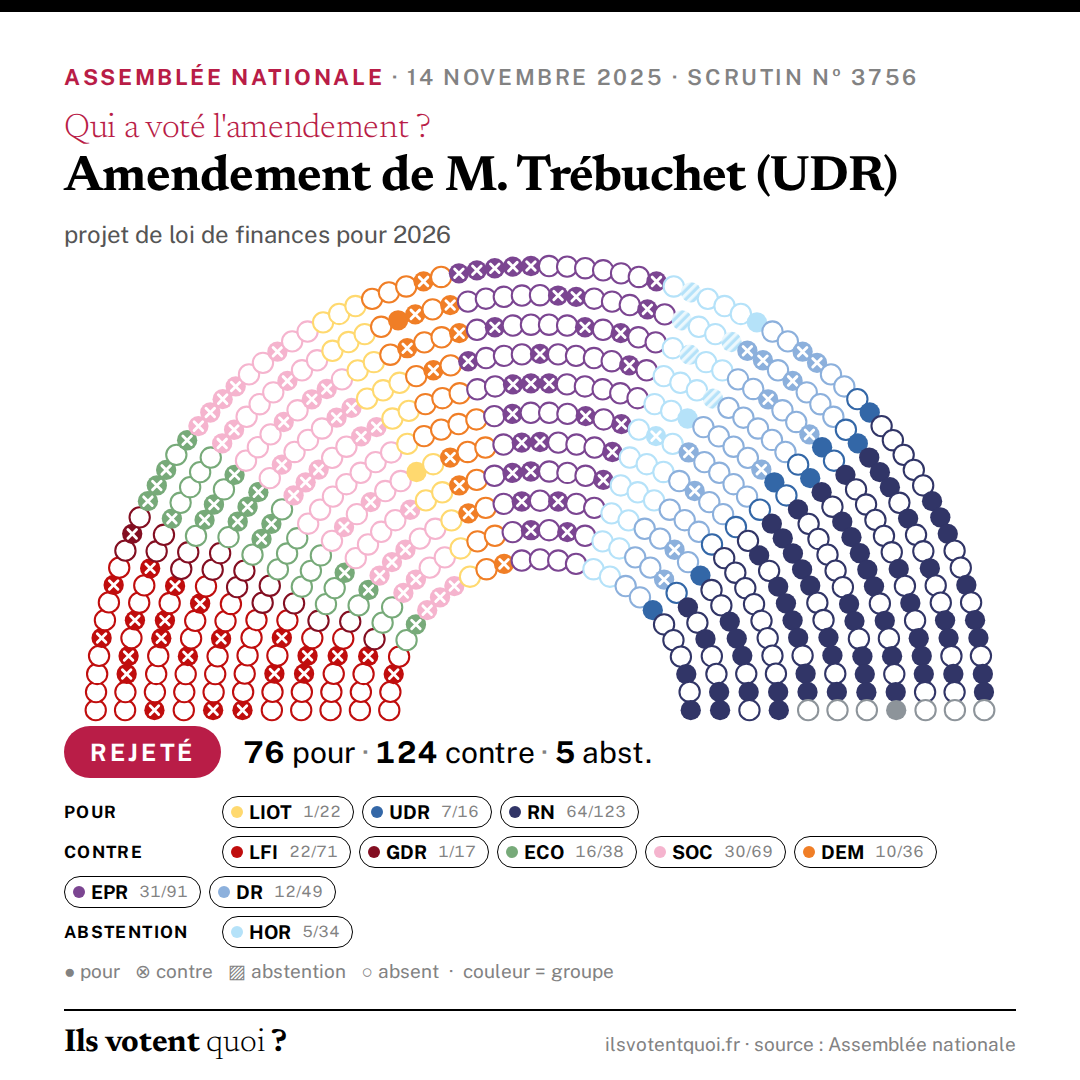
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Depuis plus de quarante ans, le régime fiscal applicable à la cession des matériels agricoles favorise l’achat individuel et la propriété dispersée des équipements. Cette logique, conçue dans un autre contexte économique, n’est plus adaptée à la réalité des exploitations modernes, soumises à la pression des coûts, à la concurrence internationale et à la nécessité d’investir de manière plus efficiente. Aujourd’hui, la fiscalité décourage de fait les stratégies collectives d’optimisation et de partage des charges. Pourtant, la mutualisation des outils au sein des coopératives agricoles représente un levier concret de réduction des coûts de production, sans subvention ni dépense publique supplémentaire. Les 18 milliards d’euros que les exploitants consacrent chaque année à la mécanisation pourraient être utilisés plus rationnellement si la fiscalité incitait davantage à la coopération. Les CUMA, qui n’en représentent que 4 %, illustrent un potentiel économique largement inexploité. Le crédit d’impôt pour la mécanisation collective proposé vise précisément à récompenser la bonne gestion et l’investissement intelligent plutôt qu’à multiplier les aides. Fixé à 7,5 % des dépenses de mécanisation collective, dans une fourchette de 500 à 3 000 euros (ou 4 500 euros pour les jeunes agriculteurs), il serait conditionné à la poursuite de l’activité pendant cinq ans afin de garantir la pérennité de l’exploitation. Ce dispositif ne crée pas une nouvelle dépense, mais réalloue intelligemment une charge fiscale déjà existante : la compensation serait assurée par un aménagement du régime d’exonération des plus-values de cession de matériel agricole, pour un coût constant estimé à 17 millions d’euros. »
Exposé sommaire déposé par M. Trébuchet (UDR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – La section II du chapitre IV du titre premier de la première partie du livre premier du code général des impôts est complété par un L ainsi rédigé : « L : Crédit d’impôt mécanisation collective « Art. 244 quater Z. – I. – Les exploitations agricoles redevables de l’impôt sur les sociétés ou de l’impôt sur le revenu peuvent bénéficier d’un crédit d’impôt annuel assis sur les dépenses engagées auprès de la coopérative agricole dont ils sont coopérateurs au titre des charges de mécanisation collective. « Le bénéfice du crédit d’impôt est subordonné à l’adhésion à une coopérative agricole mutualisant des matériels agricoles au profit de coopérateurs et l’exploitant agricole s’engage à continuer à poursuivre son activité pendant au moins cinq années. « Le montant du crédit d’impôt ne doit pas être inférieur à 500 €. « II. – Le crédit d’impôt annuel est égal à 7,5 % des dépenses de mécanisation collective engagée auprès de la coopérative au titre de l’année, avec un seuil de 500 €, un plafond de 3000 €. « Ce plafond est porté à 4 500 € pour les jeunes agriculteurs au sens de l’article L. 330‑1 du code rural et de la pêche maritime. « III. – En cas de fusion ou d’opération assimilée
Le vote de chaque député
Chargement du tableau nominatif…