Amendement de M. Courbon (SOC) · projet de loi de finances pour 2026
L'amendement n° 1551 de M. Courbon après l'article 9 du projet de loi de finances pour 2026
Le 13 novembre 2025, l'Assemblée nationale a rejeté l'amendement n° 1551 de M. Courbon après l'article 9 du projet de loi de finances pour 2026 (première lecture) par 104 voix pour, 116 contre et 11 abstentions (231 votants sur 577). Ont voté pour, en majorité : LFI (37/71), GDR (1/17), ECO (21/38), SOC (29/69), LIOT (3/22), DEM (5/36), NI (3/9). Contre : EPR (21/91), DR (13/49), UDR (8/16), RN (66/123). Abstention : HOR (7/34).
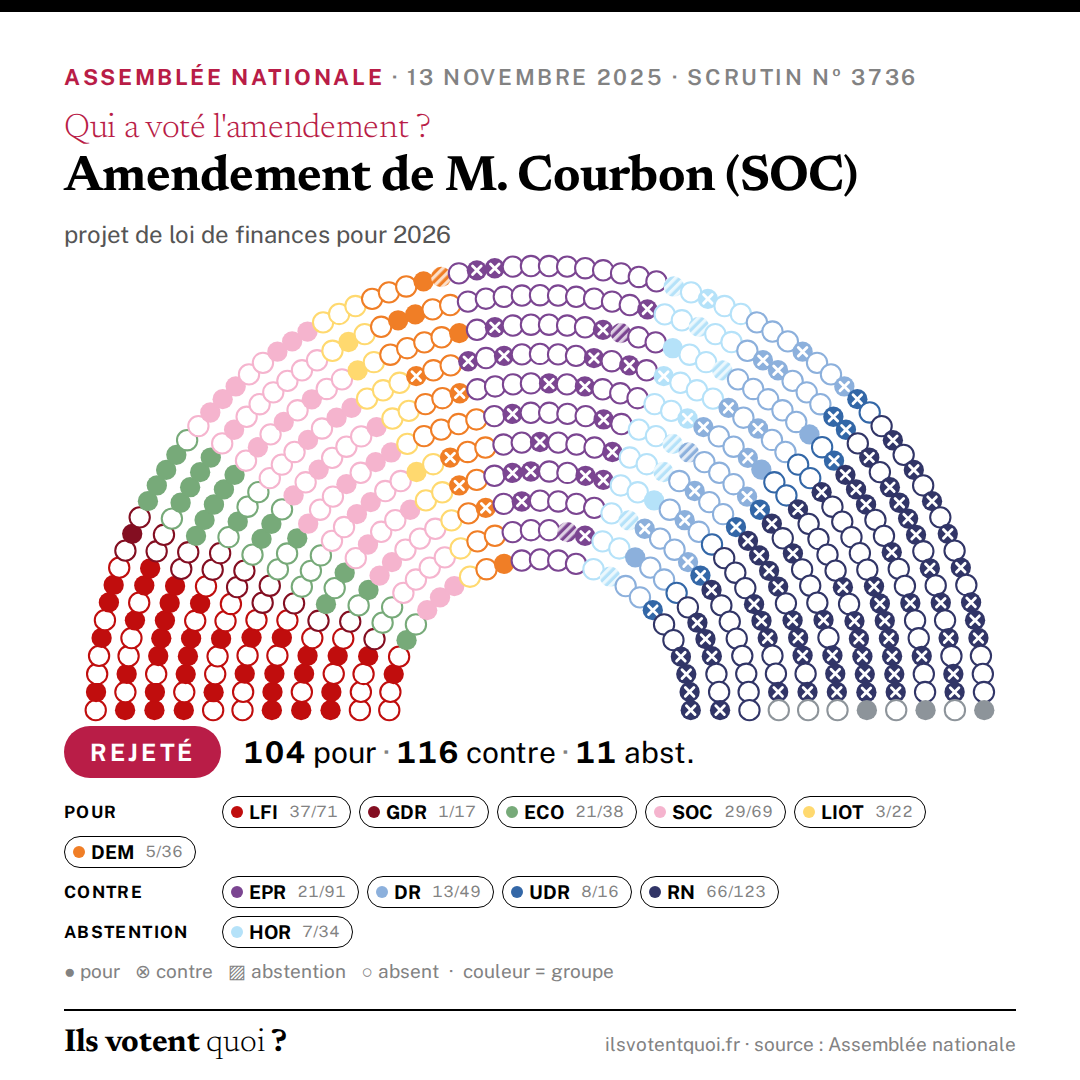
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Les associations font régulièrement l’objet d’attaques protéiformes visant à restreindre, parfois de manière insidieuse, leurs libertés. Le champ fiscal est régulièrement investi aux fins d’élargir les cas d’exclusion ou de suspension des avantages fiscaux pour cibler certaines organisations d’intérêt général, et notamment celles qui œuvrent dans les domaines de la défense de l’environnement, de la désobéissance civile ou encore de l’aide aux personnes migrantes. Ces attaques font courir un risque important pour les libertés associatives, dans un moment où celles-ci doivent avant tout être protégées. L’appel à la générosité du public et les avantages fiscaux dont jouissent les donateurs s’intègre dans un cadre juridique clair qui implique un certain nombre d’obligations et contrôles pour les organisations associatives. Il suffit aujourd’hui d’appliquer strictement la loi existante plutôt que d’ajouter de nouvelles contraintes aux organisations d’intérêt général. »
Exposé sommaire déposé par M. Courbon (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
I. – L’article 200 du code général des impôts est complété par un alinéa ainsi rédigé : « Tout motif qui porterait explicitement atteinte à la liberté associative, ou relèverait d’une appréciation subjective de la pertinence de l’objet associatif poursuivi, ne saurait être invoqué pour restreindre les droits à réduction d’impôt sur le revenu prévus au présent article. » II. – La perte de recettes pour l’État est compensée à due concurrence par la création d’une taxe additionnelle à l’accise sur les tabacs prévue au chapitre IV du titre I er du livre III du code des impositions sur les biens et services.
Le vote de chaque député
Chargement du tableau nominatif…