Amendement de M. Kasbarian (EPR) · projet de loi de finances pour 2026
L'amendement n° 3616 de M. Kasbarian après l'article 3 du projet de loi de finances pour 2026
Le 3 novembre 2025, l'Assemblée nationale a adopté l'amendement n° 3616 de M. Kasbarian après l'article 3 du projet de loi de finances pour 2026 (première lecture) par 132 voix pour, 79 contre et 9 abstentions (220 votants sur 577). Ont voté pour, en majorité : DEM (6/36), EPR (29/92), DR (12/50), UDR (8/16), RN (71/123), NI (1/9). Contre : LFI (33/71), GDR (1/17), ECO (10/38), SOC (28/69), LIOT (2/22). Abstention : HOR (5/34).
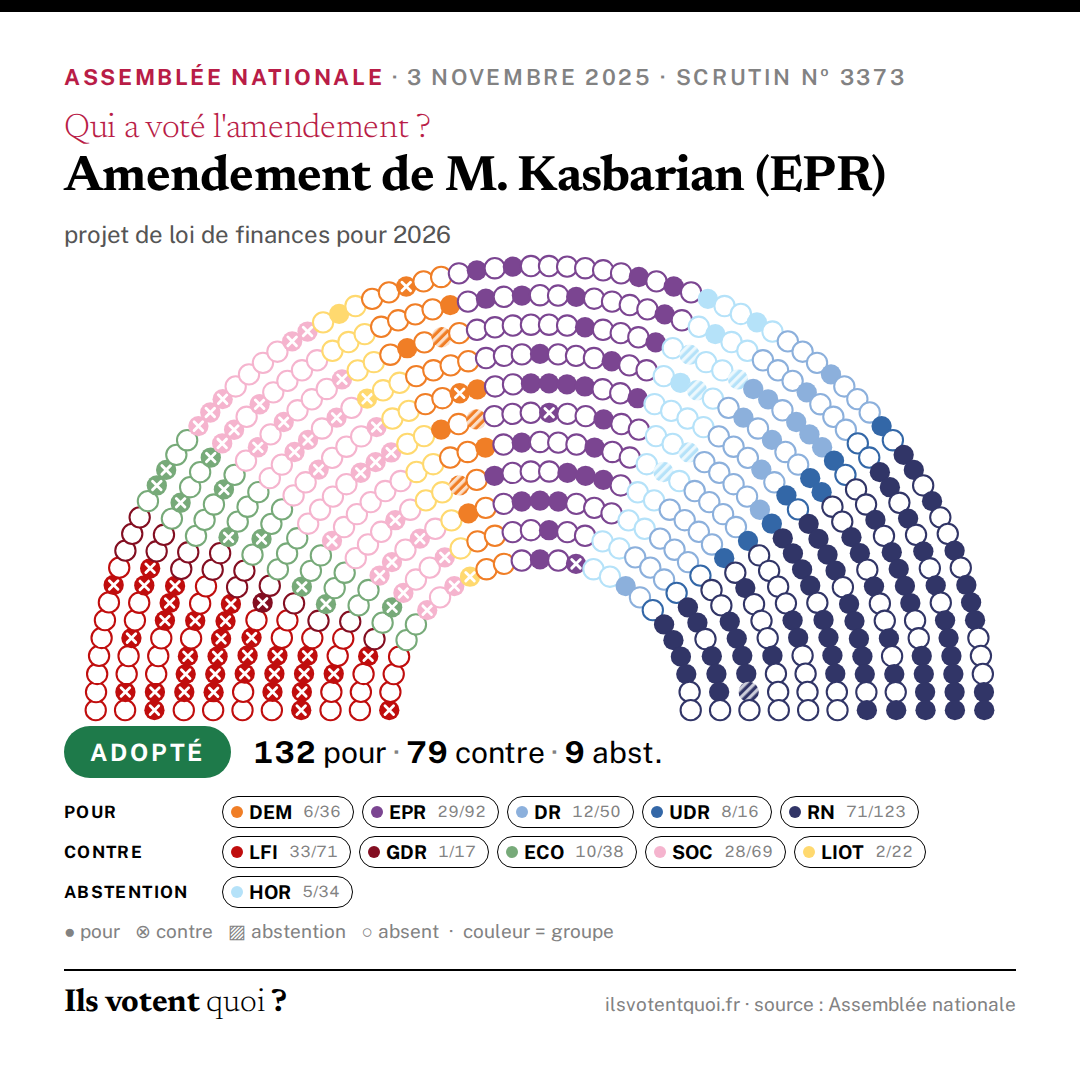
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le présent amendement s’inscrit dans l’esprit du dispositif « Balladur » visant à relancer les transferts patrimoniaux entre générations pour faciliter l’accession des jeunes à la propriété. Sur le modèle de l’abattement qui permet aux parents de transmettre, une fois tous les 15 ans, 100 000 euros à leurs enfants, il prévoit un abattement temporaire au titre des dons de sommes d’argent consentis entre arrière-grands-parents et arrière-petits-enfants, grands-parents et petits- enfants et entre parents et enfants, au titre des donations de sommes d’argents jusqu’à 100 000 euros affectés à l’acquisition ou à la construction de la résidence principale. La mesure est conditionnée à l’affectation des biens immobiliers, transmis pour la primo-accession à la résidence principale, pour une durée d’au moins cinq ans. Concernant le coût de cette mesure, il est pris l’hypothèse que la dépense fiscale sera étalée dans le temps (45 ans), car la mesure anticipe les successions futures. Avec une hypothèse de 50 000 donations conclues sur 18 mois, la dépense fiscale est nulle en 2025, inférieure à 5‑10 M€ en 2026 et 2027 et de l’ordre de 5‑15 M€ par an en moyenne jusqu’à 2045. Le coût par logement est estimé entre 13 600 et 50 600 € en fonction du type de donateur. »
Exposé sommaire déposé par M. Kasbarian (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – L’article 790 A bis du code général des impôts est ainsi modifié : 1° Le I est ainsi modifié : a) Le premier alinéa est ainsi modifié : – le mot : « double » est supprimé ; – à la fin, les mots : « par un même donateur à un même donataire et de 300 000 euros par donataire si ces sommes sont affectées par ce dernier, au plus tard le dernier jour du sixième mois suivant le versement : » sont remplacés par les mots : « si ces sommes sont affectées par le donataire à l’acquisition ou à la construction de sa résidence principale, lorsque le donataire remplit la condition de première propriété mentionnée au I de l’article L. 31‑10‑3 du code de la construction et de l’habitation. b) Les deuxième et troisième alinéa sont supprimés ; 2° Le II est ainsi modifié : a) Le premier alinéa est ainsi rédigé : « II. – Le bénéfice de cette exonération est remis en cause si le donataire n’a pas conservé comme sa résidence principale le logement auquel ont été affectées les sommes d’argent consenties au I. La durée d’occupation en tant que résidence principale est, hors circonstances exceptionnelles dûment justifiées auprès de l’administration fiscale, de cinq ans et débute à compter de la date d’
Le vote de chaque député
Chargement du tableau nominatif…