Amendement de M. Jean-René Cazeneuve (EPR) · projet de loi de finances pour 2026
L'amendement n° 706 de M. Jean-René Cazeneuve et les amendements identiques suivants après l'article 3 du projet de loi de finances pour 2026
Le 3 novembre 2025, l'Assemblée nationale a adopté l'amendement n° 706 de M. Jean-René Cazeneuve et les amendements identiques suivants après l'article 3 du projet de loi de finances pour 2026 (première lecture) par 94 voix pour, 49 contre et 80 abstentions (223 votants sur 577). Ont voté pour, en majorité : LFI (26/71), GDR (3/17), ECO (13/38), SOC (27/69), LIOT (4/22), DEM (7/36), HOR (5/34), NI (1/9). Contre : EPR (19/92), DR (10/50), UDR (9/16). Abstention : RN (76/123).
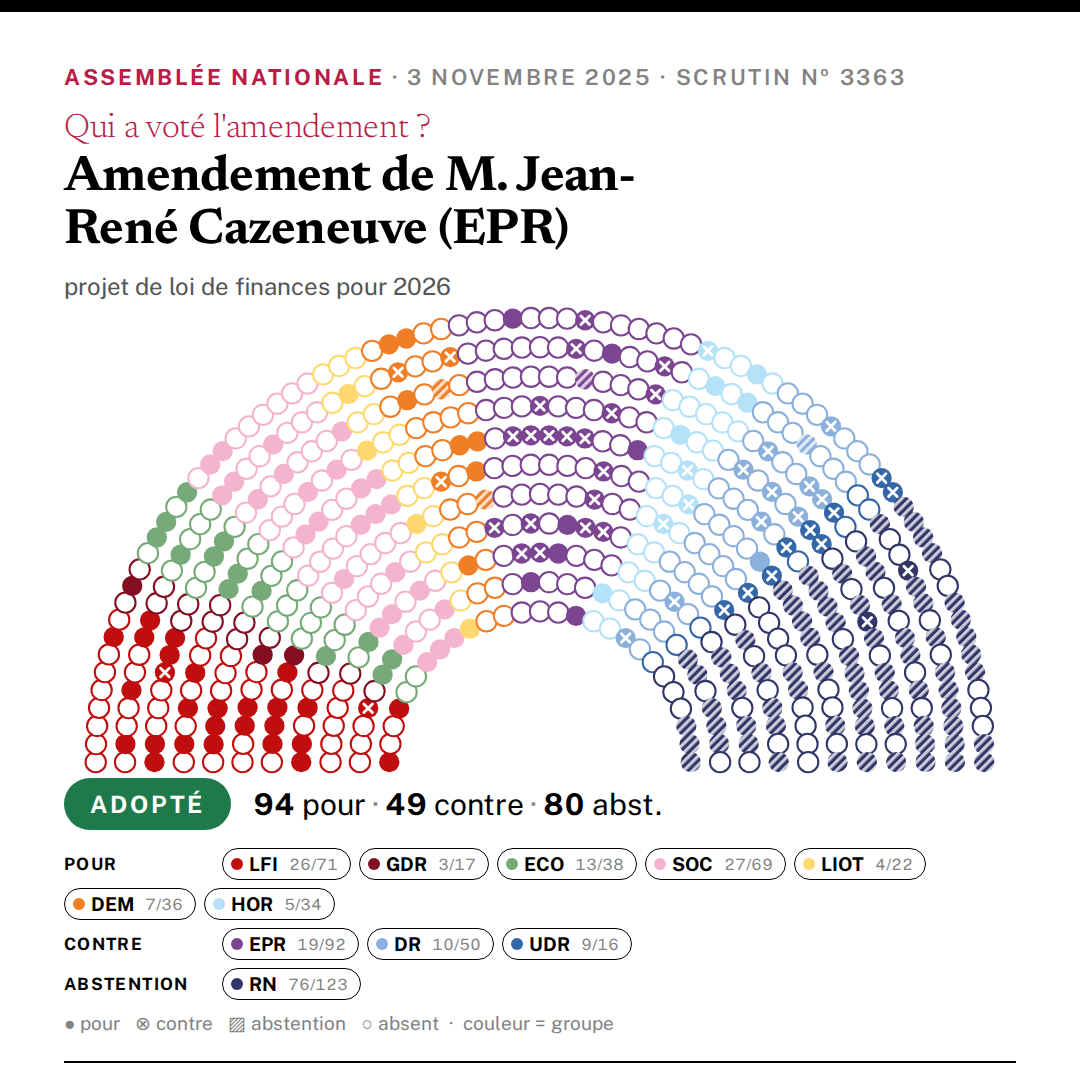
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à clarifier le contenu des actifs bénéficiant de l’exonération prévue dans le pacte Dutreil. Établi par la loi de finances pour 2000 à l’article 787 B du code général des impôts (CGI), et initialement limité aux successions, le dispositif a été étendu aux donations en 2003 par la loi pour l’initiative économique dite loi Dutreil. Il permet d’appliquer aux transmissions de parts ou actions de sociétés exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale une exonération de la valeur des titres, dont le taux, fixé au départ à 50 % associé à une durée de conservation des titres de 16 ans, a été porté à 75 % par la loi du 2 août 2005 en faveur des petites et moyennes entreprises. Il concerne également les entreprises individuelles, conformément à l’article 787 C du CGI. Ce dispositif est indispensable pour permettre la transmission des entreprises familiales et se doit d’être conservé au sein de notre droit positif. Néanmoins, lorsque la transmission s’effectue par la voie d’une holding, la loi n’exige pas que la holding animatrice exerce à titre exclusif les activités ainsi visées par le CGI, mais seulement qu’elle les exerce de façon prépondérante, selon une règle similaire à celle qui est appliquée pour déterminer l’éligibilité des sociétés opérationnelles au pacte Dutreil. Dès lors, lorsque le caractère prépondérant des activités éligibles est constaté, l’exonération de 75 % est appliquée à l’ensemble des titres transmis via la société transmise, y compris ceux qui ne relèvent pas des activités couvertes par le pacte et donc des actifs personnels et non professionnels. Cet amendement vient ainsi remédier à cette imprécision en retirant de l’exonération fiscale les biens personnels du pacte Dutreil. »
Exposé sommaire déposé par M. Jean-René Cazeneuve (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
Le premier alinéa de l’article 787 B du code général des impôts est complété par une phrase ainsi rédigée : « L’exonération s’applique à la seule fraction de la valeur vénale des parts ou actions transmises correspondant à des biens affectés à l’activité opérationnelle de la société. »
Le vote de chaque député
Chargement du tableau nominatif…