Amendement de Mme Violland (HOR) · projet de loi de finances pour 2026
L'amendement n° 3673 de Mme Violland après l'article 12 (examen prioritaire) du projet de loi de finances pour 2026
Le 29 octobre 2025, l'Assemblée nationale a adopté l'amendement n° 3673 de Mme Violland après l'article 12 (examen prioritaire) du projet de loi de finances pour 2026 (première lecture) par 205 voix pour, 30 contre et 8 abstentions (243 votants sur 577). Ont voté pour, en majorité : LFI (34/71), GDR (3/17), ECO (24/38), SOC (32/69), HOR (9/34), DR (13/50), UDR (5/16), RN (67/123), NI (2/9). Contre : LIOT (3/22), DEM (5/36), EPR (20/92).
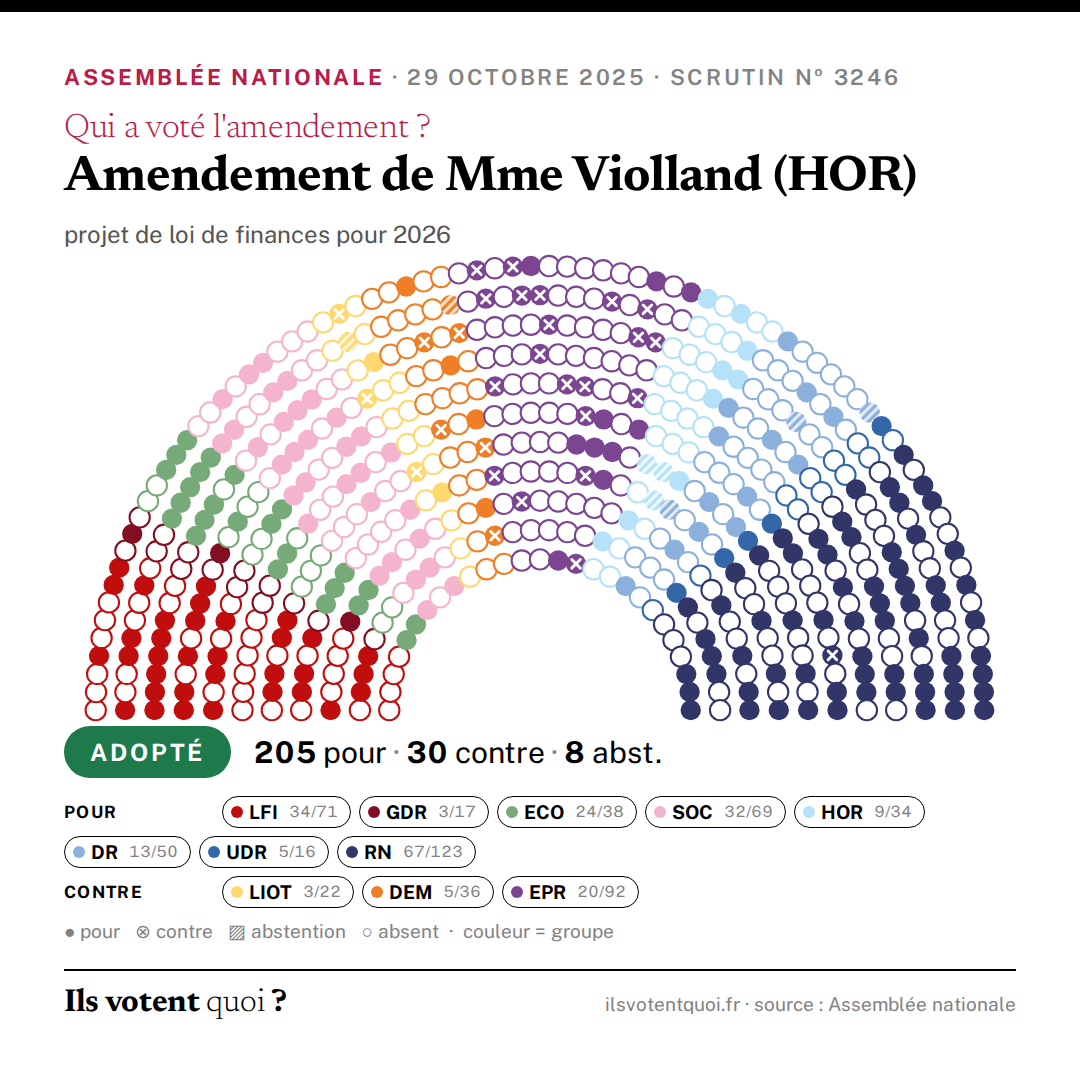
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« En application de la loi dite AGEC, les entreprises présentes sur le marché français ne peuvent plus détruire les stocks de vêtements invendus mais doivent les recycler, les vendre à des déstockeurs ou les donner à des associations en échange d’une réduction d’impôt sur le revenu ou sur les sociétés équivalant à 60 % de la valeur des dons. Ce régime, qui bénéficie à toute entreprise, petite ou grande, qu’elle produise ou commercialise des vêtements, a créé un effet d’aubaine pour de grandes entreprises étrangères et françaises de fast fashion. D’après une enquête commune de Disclose et de Reporterre en date de juin 2025, une marque peut ainsi bénéficier d’une réduction fiscale de 7,60 euros sur un pantalon invendu d’une valeur de 12 euros, lorsqu’elle la donne à une association de recyclage. Les locaux des associations étouffent en conséquence sous des volumes croissants, au point qu’elles refusent parfois ces dons. L’idée initiale a été détournée par la pratique de plusieurs entreprises, qui se débarrassent à peu de frais de marchandises invendues pour en proposer de nouvelles à leur clientèle, et se révèle à la fois dommageable pour les finances publiques et pour les objectifs de l’économie circulaire. Aussi le présent amendement propose-t-il de supprimer pour ces entreprises l’avantage fiscal dont elles bénéficient actuellement au titre de l’article 238 bis du code général des impôts, afin qu’elles corrigent leurs modes de production et de commercialisation. »
Exposé sommaire déposé par Mme Violland (HOR). C'est son argument, cité tel quel.
Texte de l'amendement
Après le premier alinéa du 2 de l’article 238 bis du code général des impôts, il est inséré un alinéa ainsi rédigé : « Les personnes physiques ou morales mentionnées à l’article L. 541‑10 du code de l’environnement, dont les pratiques industrielles et commerciales ont pour conséquence la diminution de la durée d’usage ou de la durée de vie de produits neufs mentionnés au 11° de l’article L. 541‑10‑1 du même code, en raison de la mise sur le marché d’un nombre élevé de références de produits neufs ou d’une faible incitation à réparer ces produits, ne sont pas éligibles à la réduction d’impôt prévue par le premier alinéa du 2 du présent article. Les seuils de références de produits neufs et les critères de la faible incitation à réparer par marque telle que définie à l’article L. 711‑1 du code de la propriété intellectuelle et par canal de vente sont fixés par décret. »
Le vote de chaque député
Chargement du tableau nominatif…