Amendement de M. Fiévet (EPR) · projet de loi de finances pour 2026
L'amendement n° 3745 de M. Fiévet après l'article 2 du projet de loi de finances pour 2026
Le 25 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 3745 de M. Fiévet après l'article 2 du projet de loi de finances pour 2026 (première lecture) par 61 voix pour, 142 contre et 59 abstentions (262 votants sur 577). Ont voté pour, en majorité : SOC (42/69), UDR (2/16), NI (1/9). Contre : GDR (1/17), LIOT (2/22), DEM (10/36), EPR (27/92), HOR (10/34), DR (16/50), RN (73/123). Abstention : LFI (39/71), ECO (12/38).
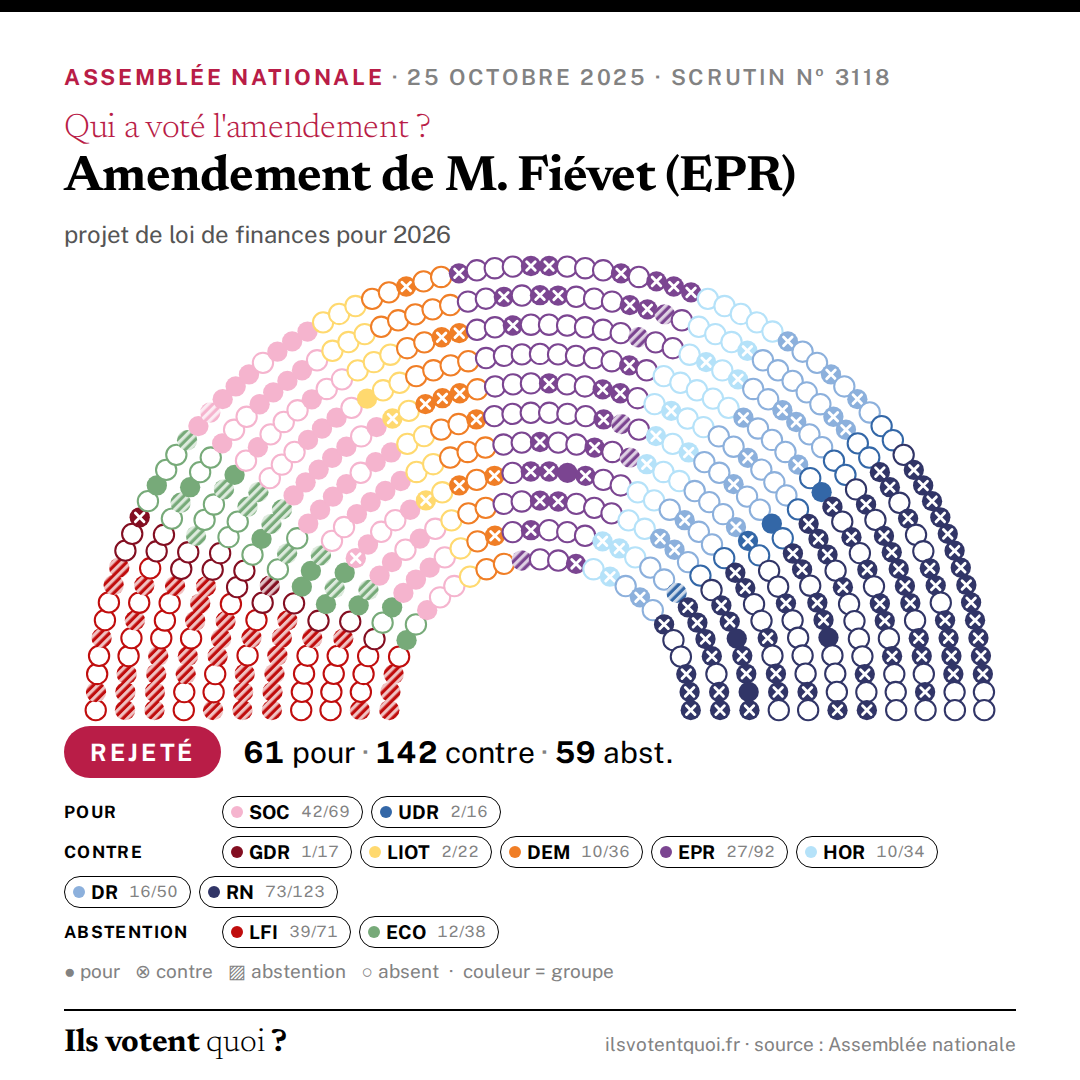
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le présent amendement vise à prolonger, jusqu’au 31 décembre 2027, le bénéfice du crédit d’impôt pour l’acquisition et l’installation de systèmes de charge pilotable, intelligent et communicant pour véhicules électriques, tel que prévu à l’article 200 quater C du Code général des impôts. Ce dispositif, dont l’échéance est actuellement fixée au 31 décembre 2025, est un levier essentiel pour une transition réussie vers la mobilité électrique. Son succès est attesté par le fait que 46 932 foyers en ont bénéficié en 2024, pour une dépense fiscale estimée à 23 millions d’euros. La prolongation de ce crédit d'impôt est cruciale car elle favorise l'équipement en bornes intelligentes, apportant des bénéfices multiples : Soutien au Pouvoir d'Achat : L'équipement en borne pilotable permet le pilotage dynamique (V1G) de la recharge, s'effectuant lorsque le prix de l’électricité est le plus bas. Selon diverses études, ce pilotage permet une économie annuelle de 150 € à 200 € par véhicule, divisant par deux le budget annuel de recharge d’un électromobiliste moyen. Optimisation du Système Électrique : Cette capacité de pilotage dynamique est essentielle pour l’équilibre du réseau. Elle permet non seulement de diminuer les épisodes de prix négatifs en augmentant la consommation pendant les heures creuses méridiennes, mais surtout de prévenir les pics de consommation du soir. Sans pilotage, RTE estime que la pointe de consommation augmenterait de 650 à 900 MW par million de véhicules non gérés. Encourager la recharge pilotable évite de solliciter des moyens de production carbonés en période de pointe, agissant ainsi comme un accélérateur d'intégration des énergies renouvelables et un pilier de la transition énergétique. Préservation des Véhicules : Le pilotage dynamique apporte également des avantages directs à l’usager, dont un gain équivalent à 4 ans de durée de vie de la batterie sur une période de 12 ans par rapport à une recharge standard. Cela se traduit par un meilleur maintien de l’autonomie et un confort d’utilisation accru. Maintenir ce dispositif est donc indispensable pour lever les freins à l'adoption du véhicule électrique, aligner la consommation sur la production d'électricité, et garantir que la croissance du parc électrique se fasse de manière résiliente et optimale pour le réseau national. »
Exposé sommaire déposé par M. Fiévet (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le 1 de l’article 200 quater C du code général des impôts est ainsi modifié : 1° La date : « 31 décembre 2025 » est remplacée par la date : « 31 décembre 2027 » ; 2° Est ajouté un alinéa ainsi rédigé : « L’État publie un rapport annuel visant à contrôler l’installation effective de point de charge piloté respectant les critères fixés par l’arrêté du 24 avril 2024 pris pour application de l’article 200 quater C du code général des impôts. » II. – La perte de recettes pour les collectivités territoriales est compensée à due concurrence par la majoration de la dotation globale de fonctionnement et, corrélativement pour l’État, par la création d’une taxe additionnelle à l’accise sur les tabacs prévue au chapitre IV du titre I er du livre III du code des impositions sur les biens et services III. – Le I n’est applicable qu’aux sommes venant en déduction de l’impôt dû.
Le vote de chaque député
Chargement du tableau nominatif…