Amendement de M. Lottiaux (RN) · projet de loi de finances pour 2026
L'amendement n° 887 de M. Lottiaux après l'article 2 du projet de loi de finances pour 2026
Le 25 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 887 de M. Lottiaux après l'article 2 du projet de loi de finances pour 2026 (première lecture) par 107 voix pour, 160 contre et 4 abstentions (271 votants sur 577). Ont voté pour, en majorité : LIOT (4/22), HOR (5/34), DR (16/50), UDR (3/16), RN (76/123), NI (1/9). Contre : LFI (43/71), GDR (3/17), ECO (25/38), SOC (40/69), DEM (12/36), EPR (29/92).
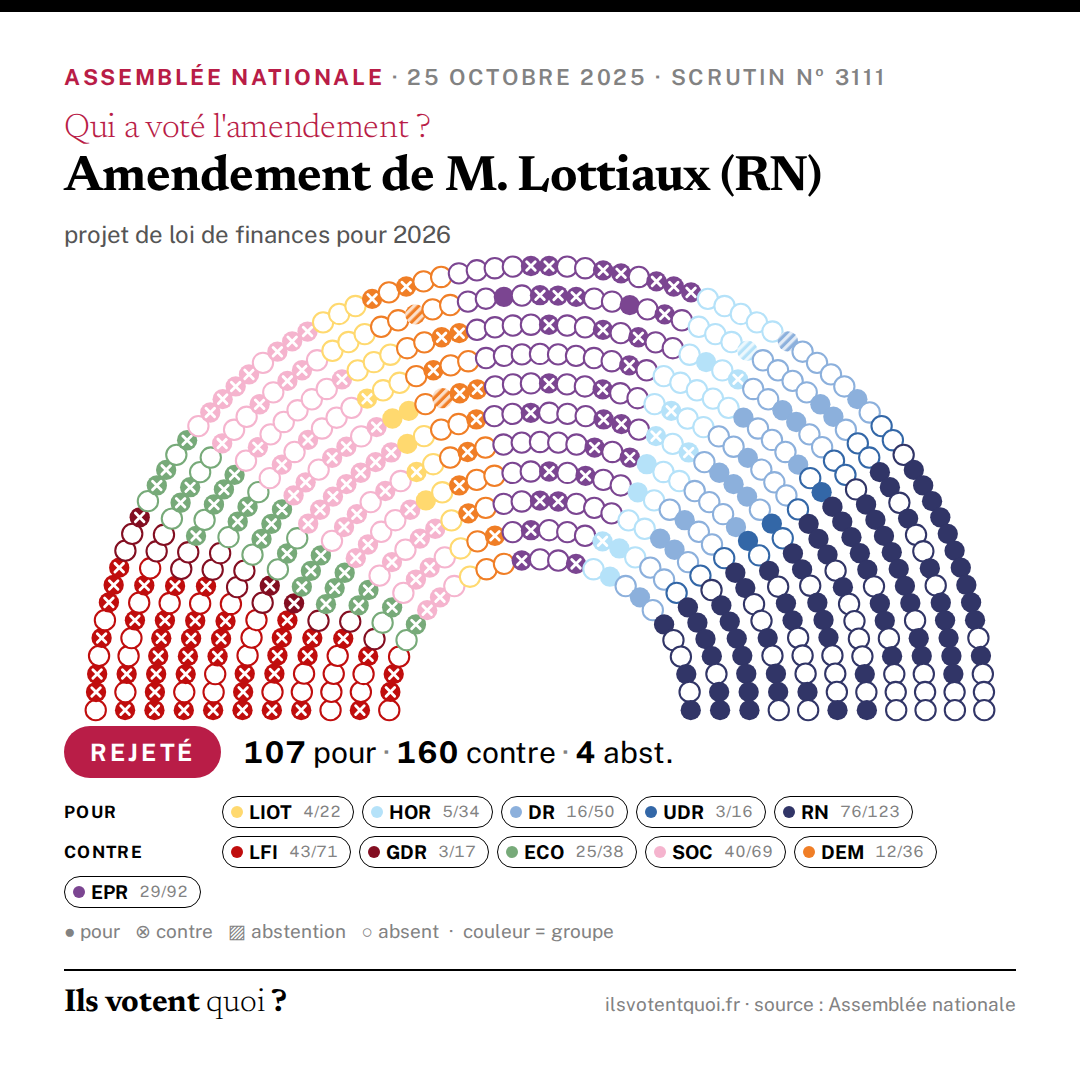
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à étendre l’éligibilité de la réduction d’impôt sur le revenu au titre des travaux de conservation ou de restauration d’objets mobiliers classés, aux objets mobiliers inscrits. Dans sa rédaction actuelle, la réduction d’impôt ne s’applique qu’aux objets mobiliers classés, ce qui exclut les objets mobiliers inscrits au titre des monuments historiques. Or, ceux-ci ne présentent souvent pas de différences majeures avec les objets classés, en termes de dépenses d’entretien et de coût d’exposition au public. Cette dépense fiscale ne représentant aujourd’hui que 1 million d’euros de moindres recettes, et le nombre de biens mobiliers inscrits (150 000) étant proche du nombre de biens mobiliers classés (135 000), il peut être estimé que cette réforme présenterait un coût maximal à moyen terme de 1 million d’euros (en cas de doublement du nombre de biens concernés). En cas de changement de comportements des bénéficiaires, une évolution structurelle plus importante est possible à long terme, justifiant une évaluation annuelle de cette réforme. Quel que soit le scénario retenu, il convient toutefois de tenir compte des recettes fiscales supplémentaires engendrées par les travaux de restauration entrepris, et la hausse associée des revenus du tourisme. La perte de recettes pour l’État est compensée à due concurrence par une taxe additionnelle à celle prévue pour les acquisitions de titres de capital ou de titres assimilés. »
Exposé sommaire déposé par M. Lottiaux (RN). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Au I de l’article 199 duovicies du code général des impôts, après le mot : « classés », sont insérés les mots : « ou inscrits ». II. – La perte de recettes pour l’État est compensée à due concurrence par la création d’une taxe additionnelle à la taxe prévue à l’article 235 ter ZD du code général des impôts.
Le vote de chaque député
Chargement du tableau nominatif…