Amendement de Mme Garin (ECO) · projet de loi de finances pour 2026
L'amendement n° 2863 de Mme Garin après l'article 2 du projet de loi de finances pour 2026
Le 24 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 2863 de Mme Garin après l'article 2 du projet de loi de finances pour 2026 (première lecture) par 64 voix pour, 160 contre et 65 abstentions (289 votants sur 577). Ont voté pour, en majorité : ECO (25/38), SOC (38/69). Contre : LIOT (4/22), DEM (15/36), EPR (40/92), HOR (11/34), DR (31/50), UDR (4/16), RN (48/123), NI (4/9). Abstention : LFI (49/71), GDR (2/17).
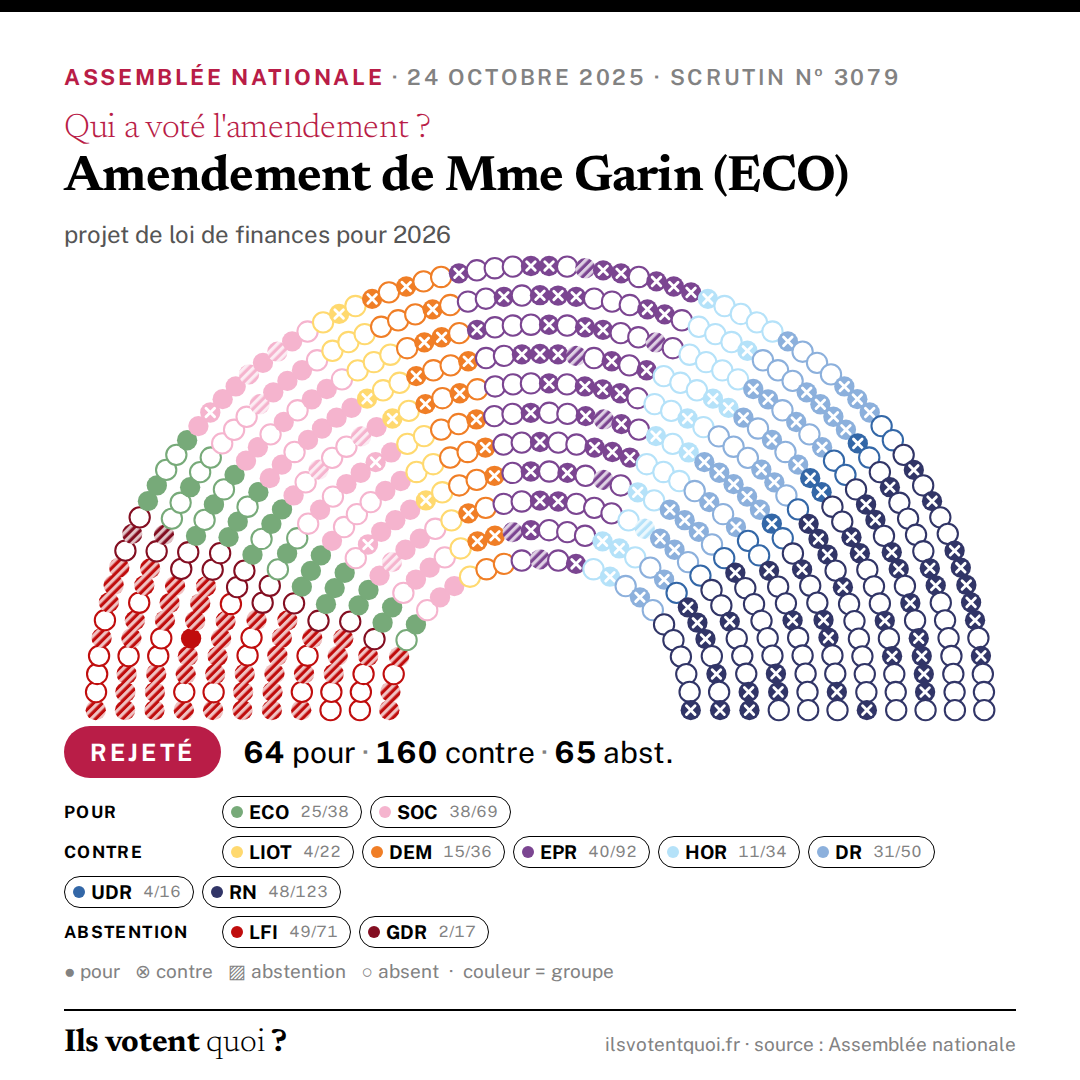
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à plafonner le bénéfice du quotient conjugal pour les couples mariés ou pacsés ayant les plus hauts revenus (au dessus de 10 000 €) Les mécanismes conjugaux et familiaux rendent 4,7 millions de ménages non imposables. Ces dispositifs, appelés "quotient conjugal" et "quotient familial", consistent à attribuer une part au conjoint marié ou pacsé et des parts aux personnes à charge. Ils ont des effets budgétaires massifs : ils réduisent les recettes fiscales de 27,7 milliards d’euros par an. Pour évaluer les effets de ces mécanismes, l’Institut national de la statistique et des études économiques (INSEE) a calculé un impôt fictif pour chaque membre du foyer comme s'il était une personne seule. Deux tiers des ménages deviennent imposables (contre la moitié actuellement), 13 millions d’entre eux paient moins d’impôt et 1,1 million en paient davantage. Les gains des ménages gagnants s’élèvent en moyenne à 2 160 euros par an, et les pertes des perdants à 401 euros. Près de 40% de l’effet total est dû au quotient conjugal, et 60% au quotient familial. Les gains bénéficient majoritairement aux couples avec enfants. Les principaux gagnants de la conjugalisation et de la familialisation sont les ménages les plus aisés, en raison de la progressivité de l’impôt sur le revenu. Les 15% les plus aisés reçoivent 40% des gains totaux, alors que les 50% les plus modestes en captent 20%. Le nombre des gagnants et le montant moyen des gains augmentent avec le niveau de vie. La conjugalisation de l’impôt, obligatoire pour les couples mariés ou pacsés, a des effets propres. Les gains dus à ce mécanisme sont d’autant plus élevés que les écarts de revenus au sein du couple sont importants et que la somme des revenus de celui-ci est forte. Dans le même temps, la conjugalisation accroît le taux d’imposition du membre du couple qui a les ressources les moins élevées. Dans la majorité des cas, il s’agit d’une femme. Le revenu des femmes est donc plus taxé qu’il ne le serait en l’absence de quotient conjugal, ce qui peut contribuer à les désinciter à travailler. De plus, le quotient conjugal, contrairement au quotient familial, n’ayant pas de plafonnement légal, il induit une baisse de 11,7% de l’impôt des 5% de foyers les plus riches. En moyenne, les foyers gagnants voient leur imposition diminuer de 18,1%, tandis que celle des foyers perdants baisse de 14,2%. »
Exposé sommaire déposé par Mme Garin (ECO). C'est son argument, cité tel quel.
Texte de l'amendement
Le premier alinéa du 5 de l’article 6 du code général des impôts est complété par les mots : « à l’exclusion des personnes mariées et des partenaires liés par un pacte civil de solidarité dont le revenu fiscal de référence annuel cumulé dépasse 120 000 euros ».
Le vote de chaque député
Chargement du tableau nominatif…