Amendement de M. Potier (SOC) · projet de loi de finances pour 2026
L'amendement n° 1342 de M. Potier et l'amendement identique suivant après l'article 10 du projet de loi de finances pour 2026
Le 14 novembre 2025, l'Assemblée nationale a adopté l'amendement n° 1342 de M. Potier et l'amendement identique suivant après l'article 10 du projet de loi de finances pour 2026 (première lecture) par 206 voix pour, 0 contre et 0 abstentions (206 votants sur 577). Ont voté pour, en majorité : LFI (22/71), GDR (1/17), ECO (16/38), SOC (30/69), LIOT (1/22), DEM (11/36), EPR (32/91), HOR (8/34), DR (12/49), UDR (7/16), RN (64/123), NI (2/9).
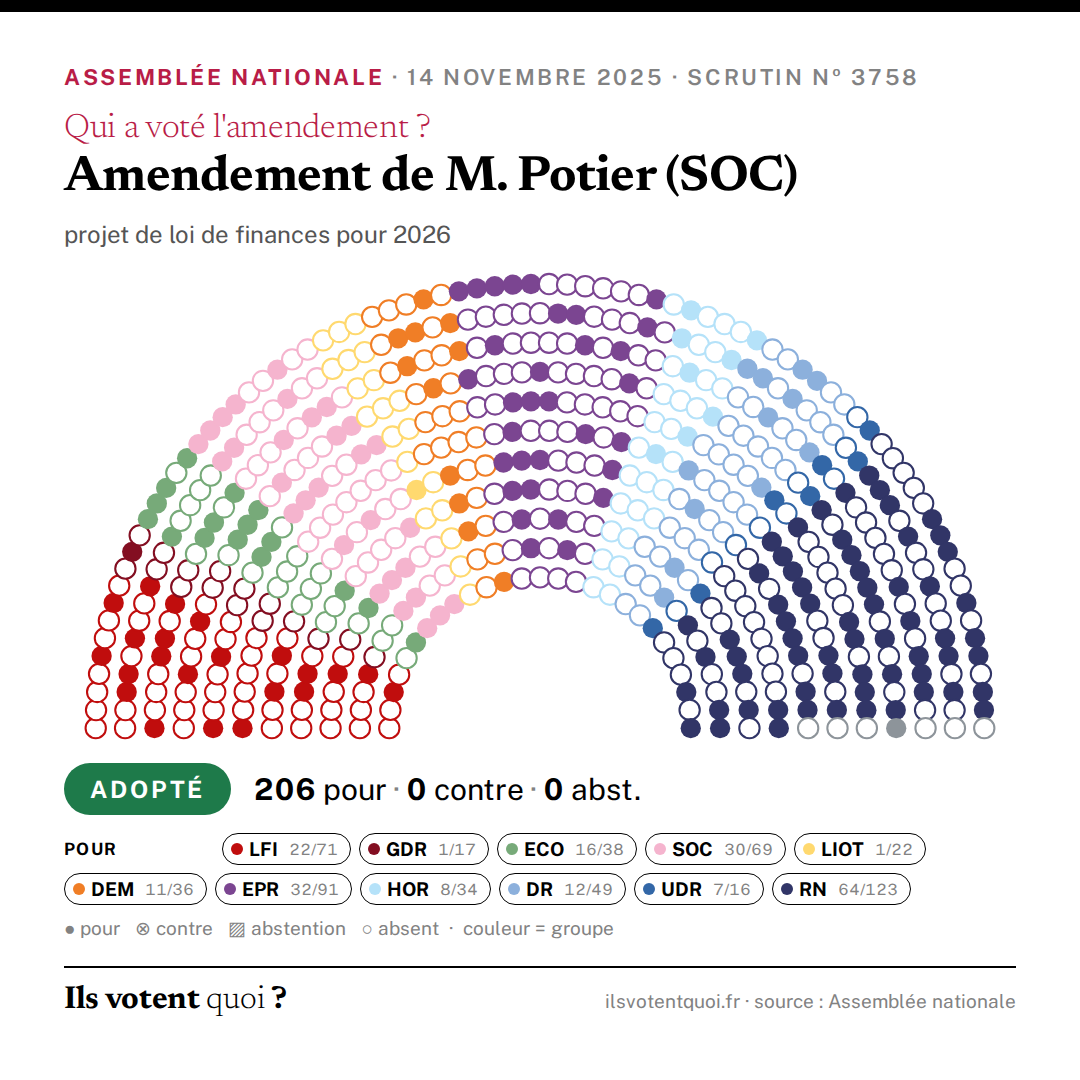
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement des députés Socialistes et apparentés vise à rééquilibrer la fiscalité de la mécanisation agricole en créant un crédit d’impôt au titre des charges de mécanisation collective, afin d’encourager la mutualisation des matériels au sein des coopératives d’utilisation de matériel agricole (CUMA). Depuis 1979, les exploitants agricoles bénéficient d’une exonération des plus-values réalisées à l’occasion de la cession de matériels agricoles. Ce dispositif fiscal actuel vise de facto à favoriser la consommation individuelle de machines agricoles. En revanche, il n’existe pas de dispositif fiscal d’incitation, telle une exonération fiscale ou une réduction d’impôt, lorsque les exploitants agricoles décident de se regrouper en coopérative pour acheter et mutualiser l’utilisation de ces matériels agricoles. La fiscalité aujourd’hui n’est donc ni orientée sur la compétitivité,ni sur la sobriété des exploitations agricoles en matière d’agroéquipements. Or, l’axe du Gouvernement de répondre au double enjeu écologique et financier doit inciter les pouvoirs publics à privilégier la mutualisation des matériels et ainsi limiter la surconsommation des machines. La charge cumulée des frais de mécanisation pour l’ensemble des exploitations françaises représente aujourd’hui 18 milliards d’euros. Le chiffre d’affaires des CUMA s’élevant à 670 millions d’euros, ces dernières ne représentent donc que 3,72 % de la mécanisation totale française. De toute évidence, il manque un outil comparable à l’exonération de plus-value de reventes individuelles de matériel. L’incitation fiscale en faveur de la mécanisation collective pourrait prendre la forme d’un « crédit d’impôt mécanisation collective » imputable sur l’impôt sur le revenu ou l’impôt sur les sociétés et remboursable pour le solde non imputé. La mise en place de cette mesure aurait plusieurs effets. Elle baisserait le coût des charges de mécanisation des matériels agricoles. 15 000 euros par an et par exploitation pourraient être économisés en travaillant mieux ses charges de mécanisation selon une étude de la FNCuma. Elle inciterait à une utilisation plus responsable des matériels agricoles, ce qui répond aux enjeux de transition énergétique. Ce crédit d’impôt de 7,5 % s’appliquerait aux dépenses facturées par les CUMA à leurs coopérateurs au titre des charges de mécanisation collective, dans la limite de 3 000 € par an et par exploitation, et sous réserve d’un seuil minimal de 500 €. Pour éviter tout effet d’au »
Exposé sommaire déposé par M. Potier (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
I. – La section II du chapitre IV du titre premier de la première partie du livre premier du code général des impôts est complété par un article ainsi rédigé : « L. – Crédit d’impôt au titre des charges de mécanisation collective « Art. 244 quater Z . – I. – Les exploitations agricoles redevables de l’impôt sur les sociétés ou de l’impôt sur le revenu peuvent bénéficier d’un crédit d’impôt annuel assis sur les dépenses qui leurs sont facturées par la coopérative agricole dont ils sont coopérateurs au titre des charges de mécanisation collective. « Le bénéfice du crédit d’impôt est subordonné à l’adhésion à une coopérative agricole mutualisant des matériels agricoles au profit de coopérateurs de 2026 à 2030. Pour être pris en compte, le crédit d’impôt ne doit pas être inférieur à 500 € et l’exploitant agricole doit s’engager à continuer à poursuivre son activité pendant au moins trois années. « II. – Le crédit d’impôt annuel est égal à 7,5 % des dépenses de mécanisation collective facturées par la coopérative au titre de l’année. « III. – Le crédit d’impôt est plafonné à 3 000 € par exploitant et par année civile. Pour les exploitants agricoles qui exercent leur activité depuis moin
Le vote de chaque député
Chargement du tableau nominatif…